前編では、マツキヨココカラ&カンパニー(以下、MCC)の「統合報告書2024」を取り上げました。
前編となる「統合報告書2024」では、MCCは「非財務への取組みと企業価値との相関分析・財務への影響の分析」のセクションで、マテリアリティやそれに紐づく非財務KPIの妥当性を確認するため、自社及びドラッグ・調剤・小売業界の財務・非財務データを幅広く分析していました。
読者の皆さんは、この事例からどのような点が参考になったでしょうか。
既存のKPIと財務指標との関係を確かめること。幅広いデータの中から、これまで十分に着目されてこなかったKPIや論点を見つけること。そして、業界や自社のビジネスモデルを踏まえて、その関係性を読み解くこと。
2024年版では、こうした分析を通じて、「従業員意識調査」「平均勤続年数」「顧客満足度」など、ROICとの関係で特徴的なKPIが確認され、一部については改善シミュレーションまで行われていました。
では、その分析結果を、さらに経営に活かしていくためには何が必要なのでしょうか。
「統合報告書2025」では、前年の分析で得られた示唆を起点に、分析対象や指標の粒度を見直しながら、非財務KPIと財務指標との関係をさらに深掘りしています。加えて、個々の分析結果を相関経路として整理し、KPI設定や経営管理へつなげている点も大きな特徴です。
本記事では、2024年版で確認した関係性をどのように深掘りし、非財務KPIから財務指標、そして企業価値までの経路として整理していったのかを見ていきます。
なお、本記事で紹介する分析結果は、特定の非財務KPIを改善することで将来の財務成果が必ず改善することを示すものではありません。また、データ上確認された関係性が、そのまま因果関係を意味するものでもありません。
「従業員意識調査」から、「組織風土」まで分析を深掘
2025年版で代表的な分析結果として取り上げられているのが、人的資本と収益力との関係です。
2024年3月期の分析では、「ROIC」と「従業員意識調査スコア」の間に関係性があることが確認されていました。
そこで2025年3月期は、この関係をさらに分解して分析しています。
その結果、従業員意識調査の評価項目の中でも、「組織風土スコア」とROSとの関係が特徴的であることが示されました。
ここに、継続的に分析することの一つの意味があります。
人的資本
→ 従業員意識調査
→ 組織風土
というように分析の粒度を下げていくことで、「人的資本が重要」「従業員エンゲージメントが重要」といった大きな概念だけでなく、具体的にどの要素に着目すべきなのかを検討しやすくなります。
非財務KPIを経営管理や施策へ活用することを考えると、この粒度は重要です。
「人的資本を高める」と言われても、具体的なアクションには落とし込みにくい一方で、「組織風土のどの部分に課題があり、何を改善するのか」まで分解できれば、人事施策やKPIの議論につなげやすくなるからです。
「関係がある」から、「どの程度変わり得るか」へ
MCCでは、寄与度の分析だけでなく、シミュレーション分析も行っています。
統合報告書2025では、現在の組織風土スコアの平均値「3.584」を、2028年3月期までに「3.822」まで向上させた場合、モデル上ではROSが「0.1031ポイント」上昇するという予測結果が示されています。
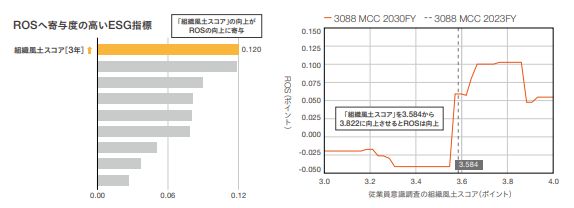
出典:マツキヨココカラ&カンパニー「統合報告書2025」
ここで重要なのは、0.1031ポイントという数字そのものだけではありません。
財務・非財務データ分析では、「どのKPIが財務指標と関係しているのか」を確認するだけでなく、「そのKPIが変化した場合、財務指標がどのように変化し得るのか」までシミュレーションすることで、KPIや施策を検討するための材料を増やすことができます。
もう一つ注目したいのが、非財務KPIと財務指標の関係が、必ずしも一定の割合で変化するとは限らないという点です。
一般的な線形の重回帰モデルでは、説明変数と目的変数の関係を基本的に直線として捉えます。一方、実際の企業活動では、ある水準を超えると関係が強まったり、反対に一定の水準で変化が小さくなったりするなど、非線形な関係が存在する可能性があります。
今回のMCCのシミュレーションでも、組織風土スコアとROSの関係は、単純に一定の傾きで上昇する直線としてではなく、スコアの水準によってROSとの関係が変化し得る形で示されています。こうした関係性を捉えられることは、単に「どのKPIが重要か」を確認するだけでなく、どの水準を目標として設定するのかを検討するうえでも一つの材料になります。
もちろん、これは機械学習を用いた分析が、重回帰分析より常に優れているという意味ではありません。分析目的やデータ量、説明のしやすさなどによって適した手法は異なります。重要なのは、財務・非財務の関係が必ずしも直線的とは限らないことを踏まえ、分析目的に応じて手法を選択することです。
ただし、こうしたシミュレーション結果の解釈には注意が必要です。
「組織風土スコアを3.822まで改善すれば、ROSが必ず0.1031ポイント上昇する」ことを意味するものではありません。あくまで、過去のデータから確認された関係性をモデル化し、一定の条件のもとで変化の可能性を示したものです。
実際の財務成果は、市場環境や競争環境、店舗戦略、商品構成など、さまざまな要因の影響を受けます。そのため、シミュレーションで示された数値を将来予測として捉えるのではなく、KPIの目標水準や施策を検討する際の参考情報として活用することが重要です。
数値だけでは分からない、「なぜ組織風土がROSと関係し得るのか」
では、なぜ組織風土がROSと関係し得るのでしょうか。
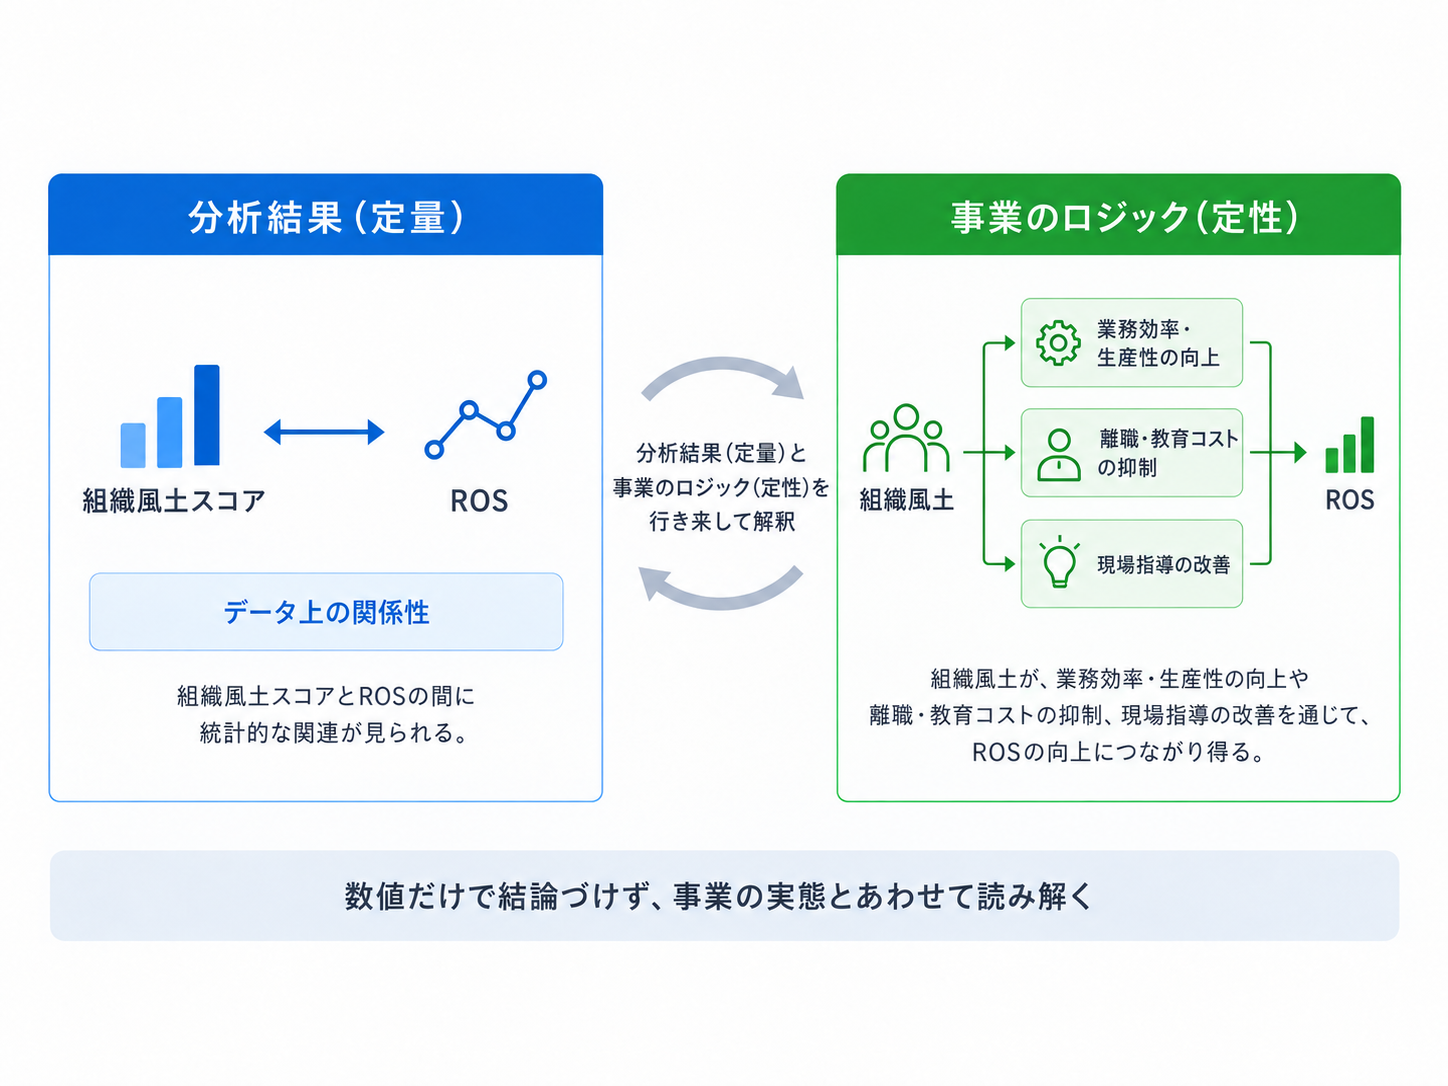
MCCは、その背景として以下の3つの可能性を挙げています。
- 業務効率・生産性の向上
- 離職・教育コストの抑制
- 現場指導の改善による成果
これは、財務・非財務データ分析を読み解くうえで重要なポイントです。
データから「組織風土とROSに関係性がある」という結果が得られたとしても、その数字だけでは経営上の意味までは分かりません。
そこで、以下のような形で、自社の事業構造や実際のオペレーションと照らし合わせながら、その背景を考えていく必要があります。
組織風土が改善する
→ 従業員が働きやすくなる
→ 定着や生産性、現場での指導・連携などに影響する
→ 店舗運営やコスト構造に関係する
→ 収益性と関係し得る
特にMCCのような小売業では、従業員が店舗運営やお客様との接点を担います。
そのため、組織の状態と、接遇・提案、生産性、人材定着などの間にどのようなつながりがあり、それが収益性とどう関係し得るのかを考えることには、事業上の意味があります。
分析結果(定量)と事業のロジック(定性)を行き来すること。
これが、数字を単なる分析結果で終わらせず、経営・事業・人事などに活用するために必要になります。
点で見つけたKPIを、「相関経路図」でつなぐ
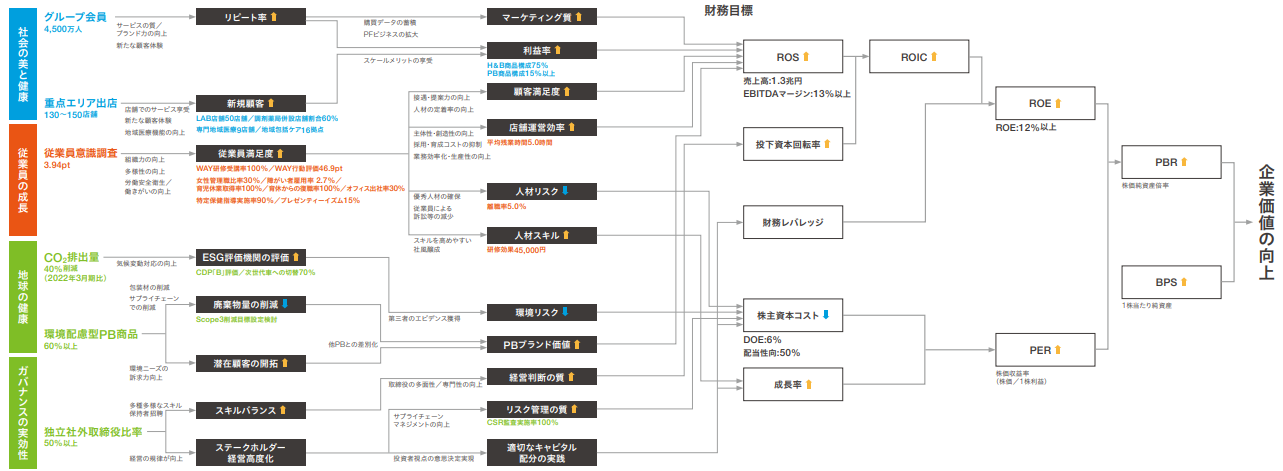
統合報告書2025で、もう一つ大きく進化したのが「相関経路の可視化」です。
出典:マツキヨココカラ&カンパニー「統合報告書2025」
「なぜこの非財務KPIを設定したのか」
「非財務KPIに係る取り組みが、どのように財務指標に影響を与えるのか」
これらを分かりやすく示すため、これまでの分析結果を「相関経路図」として整理しています。
相関経路図では、非財務KPIやその背景にある取り組みから、ROS、投下資本回転率、ROIC、ROE、PBRなどの財務指標を経て、企業価値へと至るつながりが可視化されています。
たとえば、「従業員の成長」に関する経路を見ると、
従業員意識調査
→ 組織力・多様性・働きがい等
→ 従業員満足度
→ 接遇・提案力/人材の定着
→ 顧客満足度
→ ROS
→ 企業価値
という流れが整理されています。
前編でも、「従業員意識調査」「平均勤続年数」「顧客満足度」といった分析結果を、小売業の事業構造と照らし合わせながら、「従業員から顧客へ」という経路として読み解きました。
2025年版では、こうした個別の関係性をさらに広げ、分析結果(定量)と事業のロジック(定性)を組み合わせながら、複数の非財務KPIと財務指標のつながりを相関経路図として整理しています。
そして、この経路を可視化すること自体がゴールではありません。分析から得られた示唆を、実際のKPI設定や経営管理にどう反映していくかが、次のステップになります。
分析結果を、KPI設定と経営管理へつなげる
相関経路図によって非財務と財務のつながりを整理した後、MCCはその分析結果を実際のKPI設定や経営管理にもつなげています。
2025年3月期の分析で確認された重要指標について、新たなマテリアリティとその目指す姿に紐づけて非財務KPIを設定。さらに、サステナビリティ委員会を中心に継続的なモニタリングや議論を行う方針を示しています。
また、外部環境が大きく変化した場合には、非財務KPIだけでなく相関経路図も見直すとしています。つまり、分析結果からKPIや価値創造の経路を整理し、その後のモニタリングを通じて継続的に更新していくという考え方です。
サステナビリティ委員会では、実際に非財務KGI・KPIと財務指標との関連性について議論し、従来のKPI管理の実績や課題、新たなマテリアリティとの関連性などを踏まえてKPIの見直しを行っています。
この考え方は、財務・非財務データ分析を実務で活用するうえで重要です。
分析結果から一度KPIを設定したら終わりではありません。
分析する
→ KPIや経路を整理する
→ 施策を実行する
→ モニタリングする
→ データを蓄積する
→ 再び分析する
というサイクルを回すことで、経営仮説の精度を少しずつ高めていくことができます。
市場環境も、事業構造も、企業の戦略も変化します。
そのため、価値創造ストーリーやKPIも、一度決めた「完成形」として固定するのではなく、データや経営環境の変化に合わせて更新していくものと考える必要があります。
統合報告書より先に、中期経営計画へ
MCCの取り組みでもう一つ注目したいのが、分析結果と経営計画との時間的なつながりです。
「統合報告書2025」が発行されたのは2025年8月ですが、それに先立つ同年5月、MCCは2026年3月期から2031年3月期を対象とする新たな中期経営計画を公表しています。
その中では、経営環境を改めて分析したうえで、「社会の美と健康を考える」「従業員の成長」「地球の健康を考える」「ガバナンスの実効性」という4つのマテリアリティを特定。あわせて、「従業員意識調査3.94pt」など、統合報告書2025でも示される非財務KPIがすでに経営目標とともに設定されています。
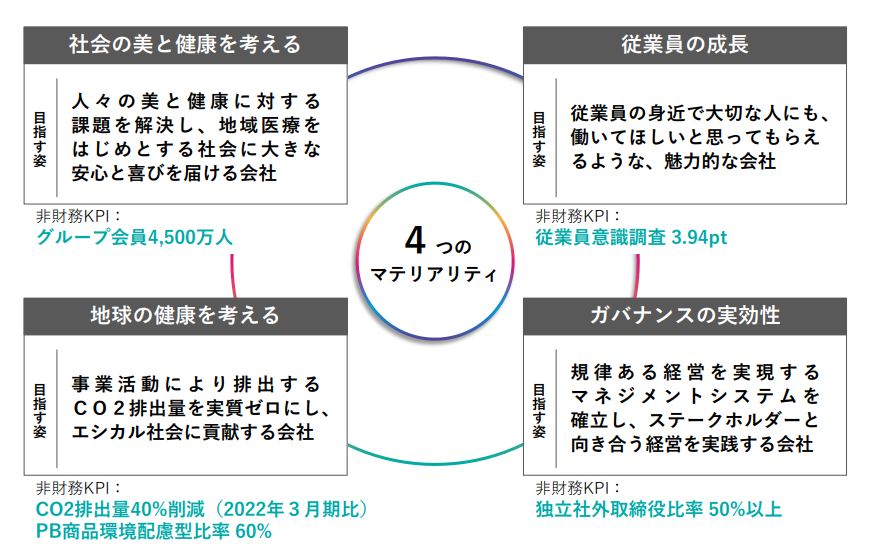 出典:中期経営計画(2026年3月期~2031年3月期)
その後に発行された統合報告書2025では、2025年3月期の分析で明らかになった重要指標について、新しいマテリアリティとその目指す姿に紐づく非財務KPIを設定したことが説明されています。
この時系列を見ると、財務・非財務データ分析が統合報告書で分析結果を説明するためだけに行われたのではなく、マテリアリティやKPIを検討し、中期経営計画へ落とし込むプロセスとも接続していることが分かります。
もちろん、マテリアリティの見直しはデータ分析だけで決まるものではありません。MCCも、将来の市場環境や社会課題、自社が目指す姿などを踏まえて優先課題を絞り込んだと説明しています。
そのうえで、定量分析によって非財務KPIと財務指標との関係を確認し、その結果を経営上の議論やKPI設定の材料として活用する。「分析→経営計画→開示」という一連の流れが見えることは、MCCの事例の特徴の一つといえます。
MCCの2年間から見える、財務・非財務データ分析の進め方
MCCの2024年・2025年の取り組みを通して見ると、財務・非財務データ分析を分析だけで完結させず、経営上の意思決定やKPI設定へつなげていくプロセスが見えてきます。
2024年は、既存のマテリアリティや非財務KPIの妥当性を確認しながら、業界データを含む幅広い指標を分析し、財務との関係で注目すべきKPIや取り組みを把握しました。
2025年は、そこで得られた示唆をもとに、分析対象や指標の粒度を精緻化。「従業員意識調査」から「組織風土」のように具体的な要素まで深掘りするとともに、シミュレーションによって財務指標との関係をより具体的に捉えています。
さらに、分析結果(定量)と事業のロジック(定性)を組み合わせ、非財務KPIから財務指標、企業価値までのつながりを相関経路図として整理しています。
そして重要なのは、その結果が統合報告書での説明だけにとどまっていないことです。統合報告書の発行に先立って公表された中期経営計画では、経営環境の分析を踏まえてマテリアリティが見直され、非財務KPIも経営目標の一部として設定されています。統合報告書2025の記載と合わせて見ると、財務・非財務データ分析が、マテリアリティやKPIを検討する経営プロセスと接続していたことが読み取れます。
一連の流れを整理すると、
幅広いデータから関係性を確認する
→ 既存KPIの妥当性や注目すべき論点を把握する
→ 重要な指標をさらに深掘りする
→ シミュレーションや事業上のロジックから意味を解釈する
→ 非財務から財務、企業価値までの経路を整理する
→ マテリアリティやKPIの見直し、経営管理へ反映する
→ その考え方を中期経営計画や統合報告書で説明する
というプロセスです。
財務・非財務データ分析の目的は、「財務指標と相関するKPIを見つけること」だけではありません。
どの非財務KPIを、なぜ経営として追うのか。
その取り組みが、どのような経路で財務指標や企業価値と関係し得るのか。
そして、その結果を実際の経営判断やKPI管理にどう活かすのか。
MCCの事例からは、こうした問いに対して、データ分析と事業上のロジックを行き来しながら検討し、分析から経営管理、そして開示までをつなげていく一つの進め方を見ることができます。
サステナブル・ラボの支援領域
サステナブル・ラボでは、TERRASTに蓄積された上場企業の財務・非財務データを活用し、分析テーマの設計から、分析ユニバースの設定、重要KPIの探索・検証、自社データを用いた追加分析、シミュレーション、分析結果の解釈、価値創造経路の整理まで一気通貫で支援しています。
たとえば、
「現在設定している非財務KPIと財務指標との関係を確認したい」
「業界や自社の事業特性を踏まえて、重要な非財務KPIを見直したい」
「従業員サーベイなどの自社データを使って、人的資本と収益性の関係をさらに深掘りしたい」
「非財務KPIから財務指標、企業価値までのつながりを整理したい」
といったテーマにも対応可能です。
分析結果をそのまま開示するのではなく、企業の戦略や施策、ビジネスモデルと照らし合わせながら解釈し、統合報告書やIR資料における価値創造ストーリーへ落とし込むところまで支援します。
財務・非財務データの活用方法がまだ明確になっていない段階でも、KPIの棚卸しや統合報告書のレビュー、分析対象の設計、初期的な分析からご相談いただけます。