TOPIX100・日経225・TOPIX500の独自調査から考える、非財務情報の届け方
統合報告書を完成させることと、企業の価値が伝わることは、同じではない。
人材への投資、環境負荷の低減、事業を支える技術や信頼。こうした非財務の取り組みが、どのように競争力や将来の収益、リスクへの備えにつながるのか。その根拠が理解され、対話や意思決定に使われてこそ、開示は役割を果たす。
企業価値レポーティング・ラボによると、2025年に報告書を発行した国内の企業等は1,225社となった。(※※同調査では、企業が統合報告書であることを表明している報告書や、財務・非財務情報を包括的に記載するなど、統合報告を意識した報告書を集計対象としている)
発行が広がる一方で、情報の届け方には異なる動きが見られる。AIによる利用を見据えてPDFを改善し、MarkdownやJSONを公開する企業がある。その一方で、年次の統合報告書を終了し、Webサイトなどへ開示の軸足を移す企業もある。
両者を「AIが報告書を不要にする」という一つの物語で説明することはできない。しかし、私たちが考えるべきことは共通している。守るべきなのは報告書の形式なのか。それとも、企業の実像を、必要とする人に正しく届けるという機能なのか。
サステナブル・ラボは、国内主要上場企業の統合報告書について、AI関連対応と発行状況を独自に調査した。本記事では、その結果と企業事例から、人にもAIにも伝わり、企業価値の判断に使われる開示の条件を考える。非財務情報を「掲載する情報」から「経営と対話に活かす情報」へ変えるための論点である。
1. AI対応の「明示」と、実際に「読めること」は違う
2026年版の分析対象315社中、AI関連対応の明示は5社
今回の調査では、2026年10月14日時点のTOPIX100・日経225・TOPIX500の構成企業を対象に、統合報告書の発行状況とAI関連対応を確認した。集計は、同年10月15日時点の確認情報に基づく。
AI対応については、2026年版の統合報告書が確認できた企業を主な分析対象とし、次の4項目を調査した。
- PDFのAI可読性向上を明示しているか
- Markdown形式のデータを公開しているか
- JSON形式のデータを公開しているか
- AIに質問できる対話型レポートを提供しているか
本調査のTOPIX500対象493社のうち、2026年版の統合報告書を分析対象としたのは315社。そのうち、上記のいずれかの対応を公式情報で明示していた企業は5社で、分析対象の1.59%だった。
同じ基準で見ると、TOPIX100では分析対象70社中2社(2.86%)、日経225では157社中3社(1.91%)だった。各指数には構成企業の重複があるため、これらの社数を合算することはできない。
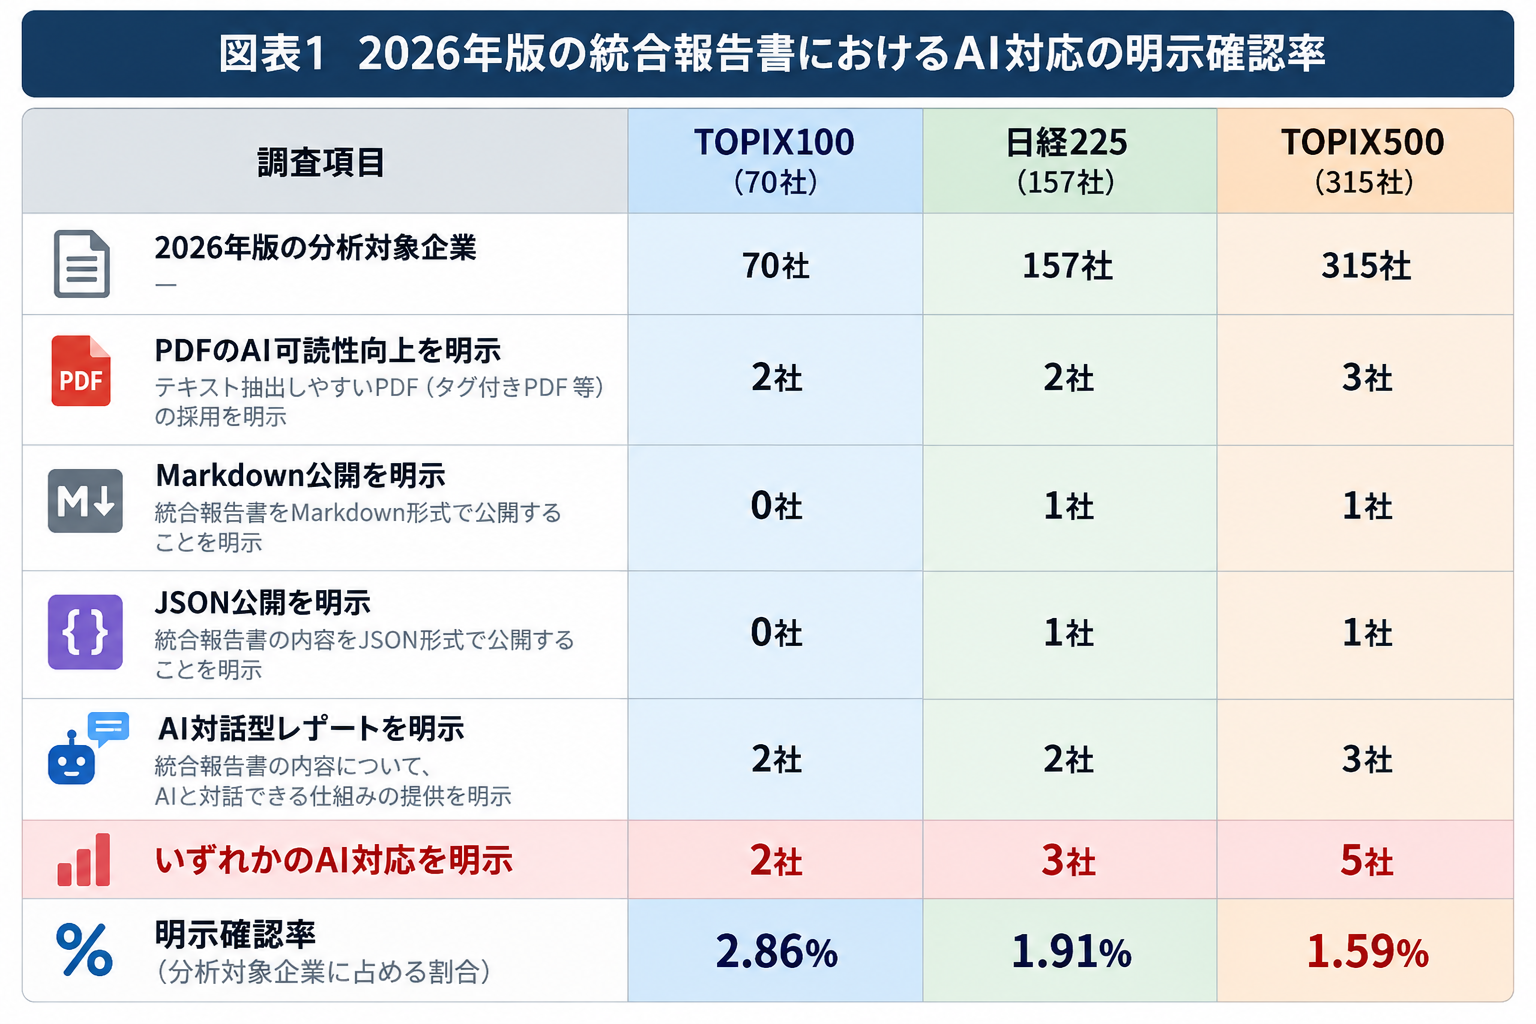
出所:サステナブル・ラボ独自調査(2026年10月15日時点)。本調査の対象母集団はTOPIX100が99社、TOPIX500が493社。比率の分母は、各母集団のうち2026年版の分析対象とした企業数である。媒体区分や公式掲載情報に追加照合が必要な一部企業は、分析対象から暫定的に除外した。
確認された社数は少なく、指数間の比率の違いだけで企業規模と対応状況の関係を論じることはできない。ここで重要なのは、数値の大小以上に「何を測った調査なのか」を明確にすることだ。
今回測ったのは、公式の報告書や開示ページで取り組みが「明示されているか」であり、AIが数値や文脈をどの程度正確に読み取れるかではない。AI対応を明示していなくても読み取りやすい資料はあり得るし、明示していても誤読が起きないとは限らない。
したがって、この1.59%を「AIが読める統合報告書の割合」と解釈してはならない。
取り組みの有無と、その実効性は分けて確かめる必要がある。
また、2026年版をまだ公開していない企業もある。今回の結果は10月中旬時点の状況を切り取ったものであり、年間の最終結果ではない。
2.2.2.AI対応には、「資料」「データ」「対話」の三つの接点がある
AI対応をひとくくりにすると、何を改善すべきかが見えにくくなる。今回確認された取り組みは、大きく三つに整理できる。
PDFそのものを読み取りやすくする。機械処理に適したデータを並行して提供する。そして、AIとの対話を情報への入口にする。これらは優劣や成熟度の違いではなく、異なる課題を解く、組み合わせ可能な選択肢である。
2-1. PDFを改善する――見た目だけでなく、情報の構造を整える
一つ目は、人が読むPDFを維持しながら、テキストの読み順や見出し、表の構造などを整える方法だ。
住友商事は「統合報告書2026」で、情報抽出・分析の利便性を高めるため、PDFデータの構造化やタグ付けによるAI可読性向上に取り組むことを明示している。
検証すべきなのは、文字を取り出せるかだけではない。例えば、表の数値を該当する年度・単位・対象範囲と結び付けて読み取れるか。見出しの階層や注記を含め、企業が伝えたい意味を保てるかが問われる。
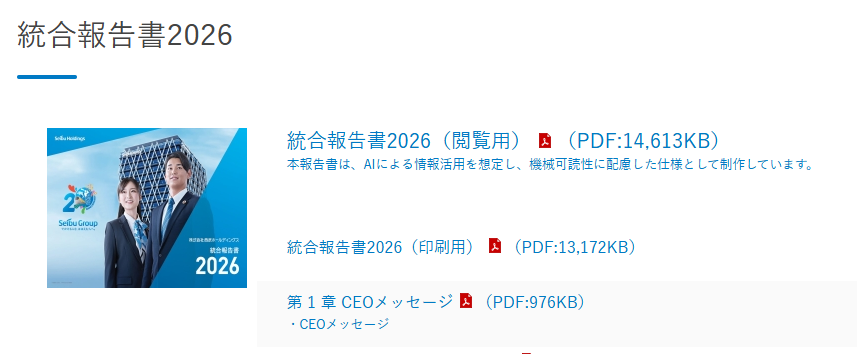
本調査では、MS&ADインシュアランス グループ ホールディングスの2026年度版でもPDFのAI可読性向上への対応を確認した。西武ホールディングスについても、統合報告書2026を、AIによる情報活用を想定した機械可読性に配慮して制作している旨の明示を確認している。
既存の制作・公開の流れを活かせるのが、この方法の利点だ。ただし、タグを付ければ完了ではない。使用するAIや読み取り方法によって結果が異なるため、改善後に内容が意図どおり取り出されるかまで確認したい。
2-2. Markdown・JSONを公開する――同じ情報を、利用目的に合う形で届ける
二つ目は、PDFとは別に、情報の読み込みや比較・分析に使うデータを提供する方法だ。
本調査では、JFEホールディングスの「JFE GROUP REPORT 2026」公開ページで、PDFに加え、全文テキストのMarkdownと構造化データのJSONが「AI向けファイル」として提供されていることを確認した。
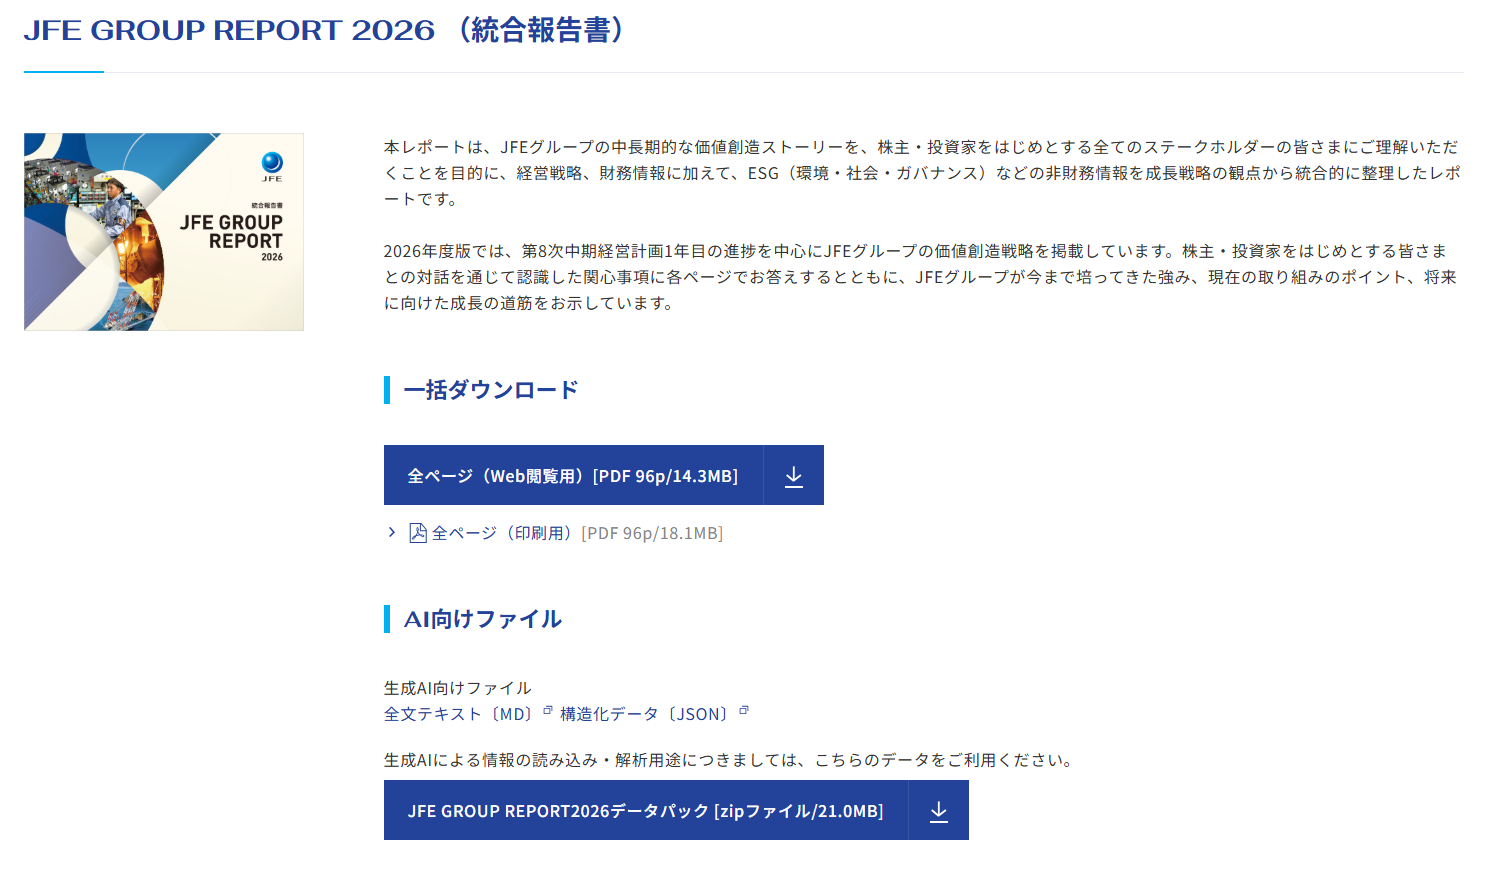
Markdownは見出しや本文の構造をテキストで表す形式、JSONは項目と値を構造化して記録する形式だ。PDFの視覚的な表現を残しつつ、機械処理に適した情報の入口を別に用意する、と考えると分かりやすい。
私たちが重視するのは、形式の変換そのものではなく、変換後にも意味が保たれることだ。「売上高」「研修時間」「温室効果ガス排出量」といった項目には、数値だけでなく、年度、単位、集計範囲、算定方法、注記、出典を対応付ける必要がある。
MarkdownやJSONでも、こうした前提が欠ければ誤解を招く。また、PDFだけ更新してデータ側が古いままになれば、公式情報同士に矛盾が生まれる。複数形式で公開する以上、共通の情報源と更新・訂正のルールを持つことまでが、開示設計である。
2-3. AIとの対話を入口にする――回答から根拠に戻れる設計へ
三つ目は、利用者が質問を入力し、報告書の関連情報にたどり着く仕組みだ。
TBSホールディングスは「TBSグループ統合報告書2026」に、ウィルズ社の対話型AIツール「インタラクティブレポート」を搭載した。投資家が確認したい情報やデータをAIに質問できると案内している。
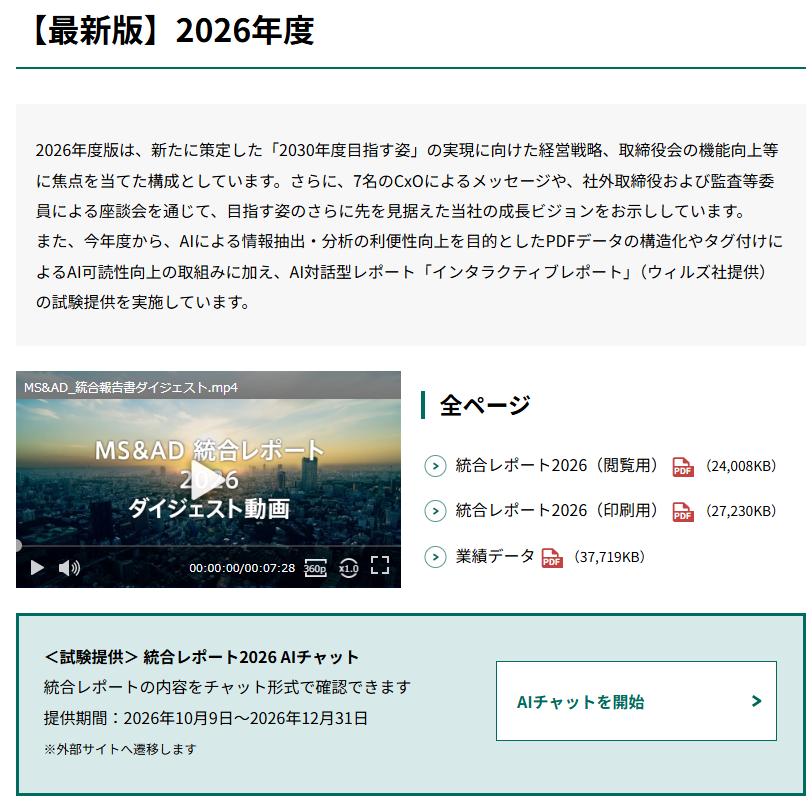
本調査では、住友商事とMS&ADについても、AI対話型レポートの試験提供を確認している。
https://www.ms-ad-hd.com/ja/ir/library/disclosure.html
例えば「人的資本への投資は、どの事業戦略と結び付いているのか」と尋ね、該当箇所を確認する。報告書を順番に読むだけでなく、問いから情報を探す使い方である。
ここで欠かせないのが、回答から原資料の該当箇所へ戻れることだ。報告書にない情報は「記載がない」と示し、推測と開示事実を混同しない。便利な回答を返すだけでなく、利用者が根拠を確かめられることを、設計要件にしたい。
なお、自社サイトに対話型AIを設置することと、外部のAIが公開資料を正しく取得・解釈できることは別の課題だ。前者だけで、後者への対応が済んだとはいえない。
資料の構造、データの品質、利用者との接点。この三つを分けて点検し、必要な部分を組み合わせることが、実効性のあるAI対応につながる。
3. 統合報告書の発行終了は、情報開示の後退を意味しない
情報の届け方を見直す選択肢は、既存の統合報告書の改善だけではない。報告書が担ってきた役割を、別の媒体へ再配置する動きもある。
本調査のTOPIX500対象493社では、従来の統合報告書の発行を終了した企業として6社を分類し、未発行と判定した企業は34社だった。これは媒体の発行状況に関する分類であり、企業の情報開示の充実度を順位付けしたものではない。
発行終了として分類したのは、ソニーグループ、三菱ケミカルグループ、リクルートホールディングス、SHIFT、丸井グループの5社である。
各社の背景は異なる。ここでは、公式情報で媒体見直しの方針を確認できる企業を中心に、その判断を見ていこう。
3-1. ソニーグループ:年次レポートから継続的なWeb開示へ
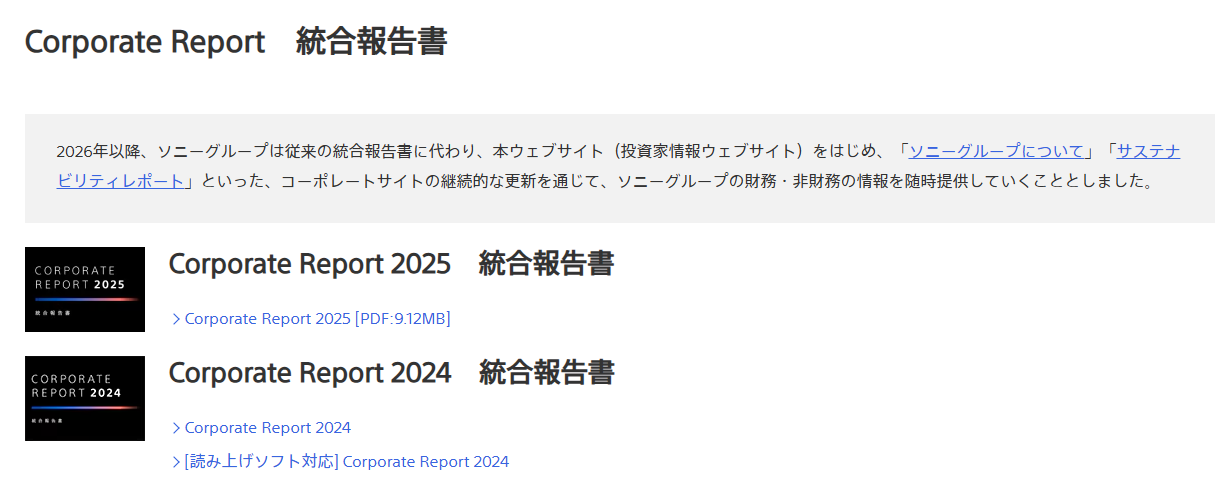
ソニーグループは、2026年以降、従来の統合報告書に代えて、投資家情報やサステナビリティ関連のWebサイトなどを継続的に更新し、財務・非財務情報を随時提供する方針を示している。
2025年版まで発行していた「Corporate Report」から、継続的な情報提供へ。年次の一冊を中心とした開示から、更新の頻度や情報へのアクセスを見直す事例といえる。
このような移行を考える際には、最新情報への到達しやすさと、過去時点の開示を検証できる記録の両方を設計したい。
https://www.sony.com/ja/SonyInfo/IR/library/corporatereport/
3-2. 三菱ケミカルグループ:タイムリーな情報発信を重視
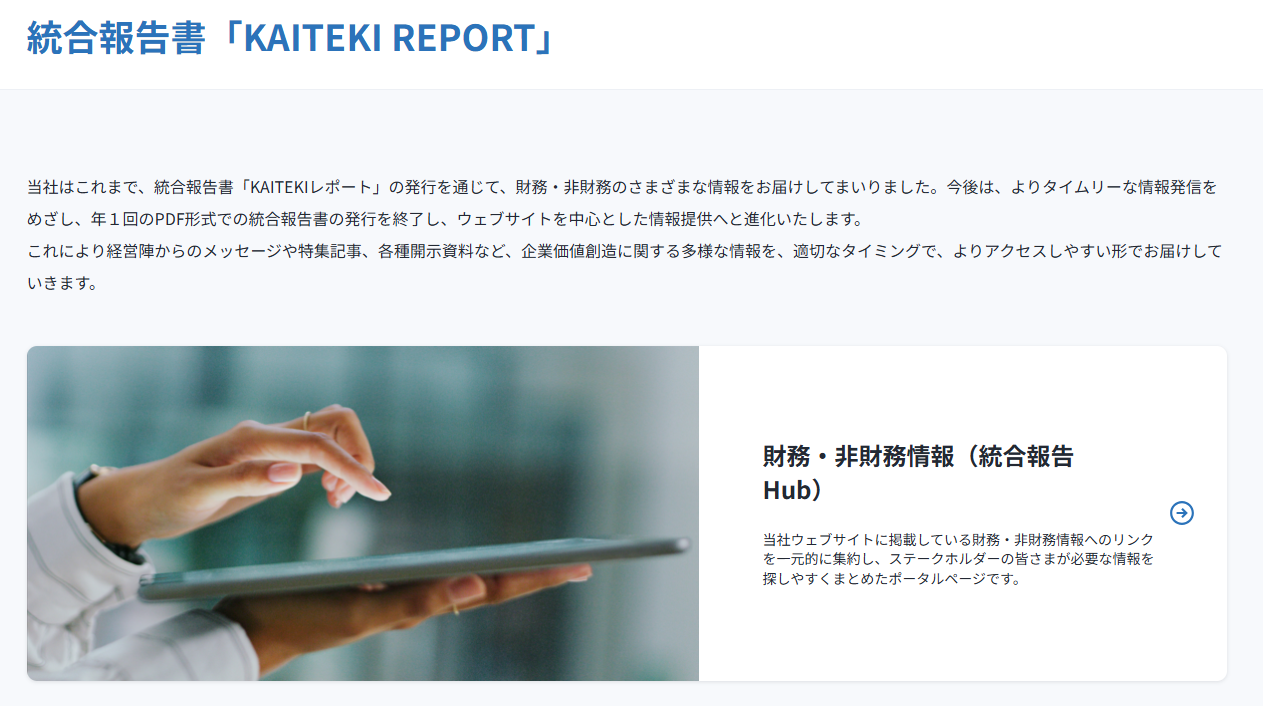
三菱ケミカルグループも、統合報告書「KAITEKIレポート」の年1回のPDF形式による発行を終了している。
同社が掲げるのは、よりタイムリーな情報発信だ。Webサイトを中心とした提供に移行し、経営陣のメッセージや各種開示資料へアクセスできる「統合情報Hub」を設けている。
ここから考えたいのは、情報を一冊に集めることと、情報をつなげて理解できることは、必ずしも同じではないという点だ。媒体が分かれていても、戦略・財務・非財務の関係をたどれる構造は設計できる。
https://www.mcgc.com/ir/library/kaiteki_report.html
3-3. リクルートホールディングス:情報の重複を減らし、媒体の役割を分ける
リクルートホールディングスの事例は、開示する側ではなく、読む側の負担から媒体を見直した点で示唆的だ。
同社は2020年に従来の統合報告書を終了し、新たなグループ紹介メディアとして「Recruit Group Profile: Inside Out」を発行し始めた。
同社が2024年12月の公式記事で説明したのは、複数の開示資料で情報が重複するという課題だった。
有価証券報告書などの非財務情報が充実することを踏まえ、媒体ごとの役割を整理。ほかの資料では伝えきれない経営陣や従業員の思い、具体的なストーリーを伝える媒体へと転換した。
「投資家が読まないから、やめた」のではない。複数の資料を読む投資家に、何を、どの媒体で届ければよいかを問い直したのである。
資料を増やすことが、必ずしも説明を尽くすことにはならない。重複を減らし、各資料の役割と相互の参照関係を明確にすることも、開示の質を高める方法だ。
丸井グループについても、従来の「共創経営レポート」は2023年版までの掲載である一方、「IMPACT BOOK」や「ESGデータブック」などで情報を提供している。媒体の名称や構成が変わったことだけで、開示の縮小とは判断できない。
なお、これらの媒体変更がAIの普及によって生じたという因果関係は確認されていない。ここから導けるのは「統合報告書は不要になる」という結論ではなく、開示目的に応じて媒体の役割を設計し直す余地がある、ということだ。
4. 「人間かAIか」ではなく、何が判断に届くか
AIへの対応と媒体の再編を、人間に読ませる開示からの撤退と捉える必要はない。
問い直すべきなのは、誰が読むかだけでなく、どの情報が、どのような判断に使われるかである。
必要な章を読む。数年分のKPIを比べる。経営者の説明を決算資料と照合する。これらも、統合報告書の有効な使い方だ。
「通読されていない」と「使われていない」は、区別しなければならない。
開示側が捉えたいのも、閲覧数だけではない。伝えたい戦略が理解されているか、数値の前提に誤解はないか、対話が表面的な確認から実質的な議論へ進んでいるかである。
GPIFが2026年に公表した上場企業向けアンケートでも、サステナビリティ情報が機関投資家に活用されていると回答した企業に、活用される媒体を複数回答で尋ねると、「統合報告書」が最も多く挙がった。ただし、これは企業側の認識であり、投資家の読了実態を直接測ったものではない。
少なくとも、こうした調査を無視して「人間は統合報告書を読まなくなった」と断定することはできない。
AIを介した情報探索が加わるなら、人に向けた説明を捨てるのではなく、そこへ至る経路を増やす。その発想が必要だ。
非財務情報は、「数値の抽出」の先にこそ意味がある
ここで、非財務データを扱う私たちが重視したい論点がある。AIで情報を抽出・整理することと、その情報から企業の実像を理解することは、同じではない。
例えば、従業員一人当たりの研修時間を取り出せても、それだけでは人的資本経営の有効性は判断できない。どの能力を育て、どの事業課題を解き、どの成果につなげようとしているのか。その道筋と検証材料が必要だ。
同様に、環境投資についても、支出額や排出量だけでなく、事業戦略との関係、想定する機会とリスク、進捗をどう確かめるかが問われる。
非財務KPIと財務成果が一緒に改善したとしても、それだけで因果関係が証明されたわけではない。経営の仮説、実測された変化、まだ検証できていない関係を区別して説明する。その誠実さが、投資家との対話の土台になる。
また、情報が見つからないことと、取り組みが存在しないことも同義ではない。未開示をゼロと扱わず、企業ごとの事業特性や集計範囲の違いも確認する。AIによる比較を使う場合にも、この視点を失ってはならない。
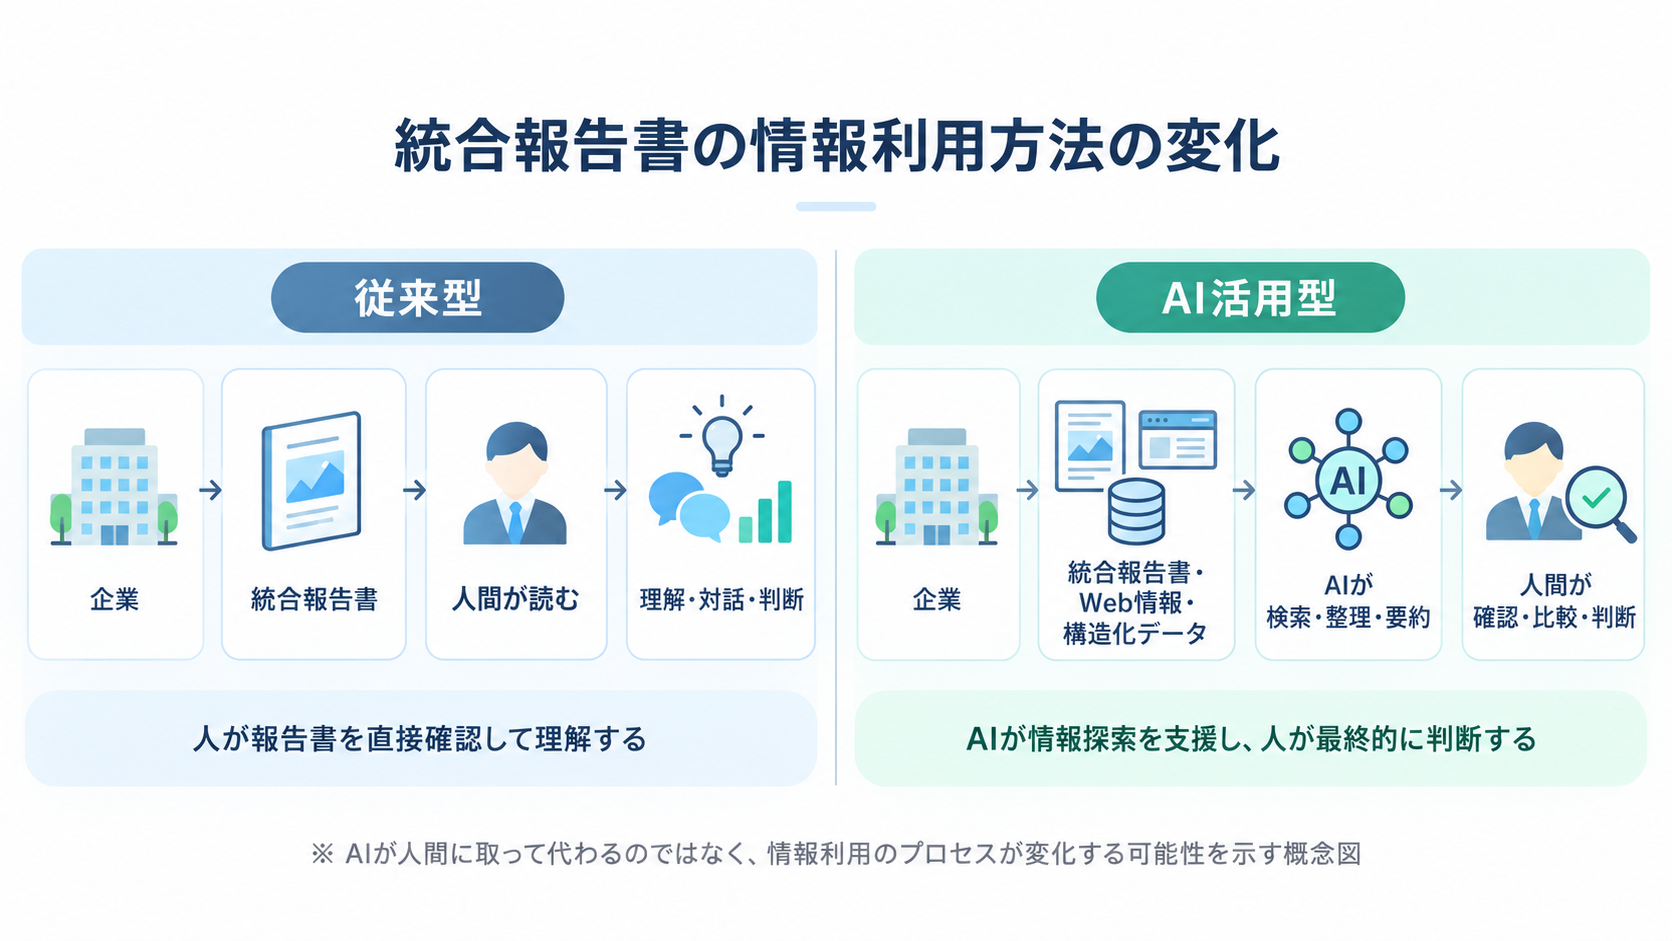
だからこそ、これからの開示には、二つの要件を両立させたい。
一つは、経営者の考えと、財務・非財務がつながる価値創造の道筋を伝えること。もう一つは、その説明を裏付ける情報を、定義や出典とともに、人にもAIにも確かめやすい形で提供することだ。
分かりやすいストーリーと、検証できるデータ。どちらかを選ぶのではなく、両者をつなぐことが重要なのである。
5. 「つくる開示」から「使われる開示」へ、実務で変えること
では、次の統合報告書に向けて、何から手を付けるべきか。最初に決めるべきなのは、ファイル形式やAIツールではない。
「どの情報を、誰の、どの判断に届けたいのか」。この目的を起点に、内容・構造・運用の順に課題を整理したい。
既存のPDFを活かすことも、Webと役割分担することも、機械処理向けのデータを併設することもできる。全面刷新を前提にせず、自社の課題に合う改善から始めればよい。
以下の二つを、制作開始前の要件と、公開前の確認項目に組み込むことを提案したい。
① 伝える内容をつなぎ、情報の整合性を運用で守る
まず、投資家などに理解してほしい経営上の論点を明確にする。「人的資本の充実」といった一般論ではなく、自社の事業戦略に必要な能力、その獲得に向けた施策、進捗指標、期待する成果までを対応付ける。
次に、統合報告書、有価証券報告書、サステナビリティサイト、データブックが、それぞれ何を担うかを決める。すべてに同じ情報を詰め込むのではなく、全体像を説明する媒体と、詳細・更新情報を提供する媒体をつなぐ。
そのうえで、指標の定義、年度、単位、集計範囲、実績・目標の区別、出典を共通管理する。どの情報を正式な参照元とするかを定め、訂正や更新を各媒体へ反映する担当者と確認手順も明確にする。
これは制作会社だけに任せる課題ではない。IR、サステナビリティ、データ管理部門、制作パートナーが、表現の品質と情報構造の品質を共通の要件として持つ。人への説明と機械による利用を、制作の上流から一緒に設計するのである。
② 「AI対応済み」ではなく、「正しく使えるか」を実測する
実効性を確認するには、代表的な問いを用意し、改善前後で回答を比較する方法がある。例えば「価値創造の道筋を説明できるか」「人的資本KPIの実績と目標を区別できるか」「排出量の対象範囲と基準年度を正しく取り出せるか」といった問いだ。
PDFとMarkdown・JSONを比べるなら、情報内容と質問をそろえ、読み込み方法、AIのモデル・バージョン、実施日などの条件を記録する。必要に応じて複数のAIと複数回の試行を使い、偶然の正答を改善効果と取り違えないようにする。
評価したいのは、回答の流暢さではない。数値・年度・単位の正確性、必要な情報の網羅性、説明と出典の一致、原資料にない断定の有無である。所要時間も計測するなら、取得・読み込みの時間を含むかなど、比較範囲をそろえる。
誤読が見つかったら、元の開示に情報がないのか、表や文章の構造に問題があるのか、AIへの渡し方に問題があるのかを切り分ける。原因に応じて改善し、再度確かめる。この検証の循環があって初めて、技術対応を開示品質の改善へつなげられる。
もちろん、読み取り精度の向上だけで、市場評価や資本コストの改善が保証されるわけではない。目指すのは、企業の実態と根拠が適切に理解される条件を整え、より良い対話と判断を支えることだ。
おわりに|良い取り組みが、正しく伝わる開示へ
統合報告書を続けるか、媒体を再編するか。PDFを改善するか、AI向けデータを用意するか。どの選択にも、企業ごとの合理性がある。
変えるべきなのは、すべての企業の媒体ではなく、「発行すれば伝わる」という前提だ。
サステナブル・ラボが大切にするのは、経済的な「強さ」と、環境・社会への「優しさ」を、根拠ある情報で捉えることだ。非財務データは、企業を一つの点数で決め付けるためではなく、その価値や課題を理解し、対話するための共通言語でありたい。
そのためには、魅力的なストーリーだけでも、数値の羅列だけでも足りない。取り組みの意味と、その裏付けをつなぎ、人にもAIにも確かめられる形で届ける。企業の良い取り組みも、残された課題も、過不足なく見える状態をつくることが必要だ。
「何を開示したか」から、「何が正しく理解され、判断に使われたか」へ。良い企業を照らすために、私たちは情報の量だけでなく、情報が届く仕組みを問い続けたい。
調査概要・注記
本記事の独自調査は、2026年10月14日時点のTOPIX100・日経225・TOPIX500の構成企業を対象とし、2026年10月15日時点の確認情報に基づく。本文中の企業数は本調査の対象・判定に基づく集計値であり、各指数の名称が示す銘柄数と同一ではない。各指数には構成企業の重複がある。
AI対応の主分析は、2026年版を確認できた企業を対象に、PDFのAI可読性向上、Markdown公開、JSON公開、AI対話型レポートの4項目の明示状況を確認したもの。媒体区分や公式掲載情報に追加照合が必要な一部企業は暫定的に除外している。「発行終了」「未発行」は本調査上の媒体分類であり、開示活動全体の停止や開示品質の優劣を意味しない。
本調査では、AIの読取精度や回答品質そのものを実測していない。第5節の比較・検証方法は実務上の提案であり、本調査で実施した試験ではない。企業によって報告書の発行時期は異なり、今後の公開・確認状況により集計値は変わり得る。
主な参照資料
- 企業価値レポーティング・ラボ/国内自己表明型統合報告書発行企業等リスト2025年版
- 住友商事/統合報告書2026
- JFEホールディングス/JFE GROUP REPORT 2026
- TBSホールディングス/統合報告書
- ソニーグループ/Corporate Report
- 三菱ケミカルグループ/統合報告書「KAITEKI REPORT」
- リクルートホールディングス/「統合報告書」から「Recruit Group Profile」へ
- 丸井グループ/IMPACT BOOK
- GPIF/第11回 機関投資家のスチュワードシップ活動に関する上場企業向けアンケート