企業の取り組みを開示することと、その情報が判断に使われること。その間には、まだ距離があります。
サステナビリティ情報がXBRLで構造化されれば、必要な情報を探し、取り出し、比較するための手間は小さくなると期待できます。では、統合報告書をAIが利用しやすい形に整える必要もなくなるのでしょうか。さらに、企業情報をデータとして取得できるなら、統合報告書そのものは必要なのでしょうか。
私たちは、XBRL化を、AI可読性と対立するものではなく、それを支える重要な手段の一つと捉えています。だからこそ、すべての企業に追加のPDF加工や「AI専用ファイル」が必要だ、とも考えていません。
重要な論点は、どの形式を採用するかの前に、「自社の情報が、根拠とともに、必要とする人の判断に届いているか」ということです。2027年版EDINETタクソノミ(案)は、開示全体をその視点から見直すきっかけになります。
1.2027年版EDINETタクソノミ(案)で、何が変わるのか
金融庁は2026年9月11日、「2027年版EDINETタクソノミ(案)」を公表しました。注目点の一つが「サステナビリティ関連開示タクソノミ」の新設です。サステナビリティ開示基準の適用に対応するため、IFRS財団の「IFRSサステナビリティ開示タクソノミ(ISSBタクソノミ)」を取り込んで利用する構成が示されています。[1]
今回更新されるタクソノミは、有価証券報告書について、2027年3月31日以後に終了する事業年度または特定期間に係る書類から適用予定です。意見募集期限は2026年10月13日17時とされています。[1]
ただし、これはタクソノミの更新案です。各企業にSSBJ基準の適用が求められる時期・条件とは区別して確認する必要があります。また、この更新によって、すべての企業のサステナビリティ情報が一斉に、同じ細かさでタグ付けされる、と受け取るべきではありません。実務では、対象書類、開示項目、タグ付けのルールを確認することが前提になります。
※本稿は2026年10月13日時点の公表案に基づきます。最終的な仕様・適用関係は、金融庁等の公表資料をご確認ください。
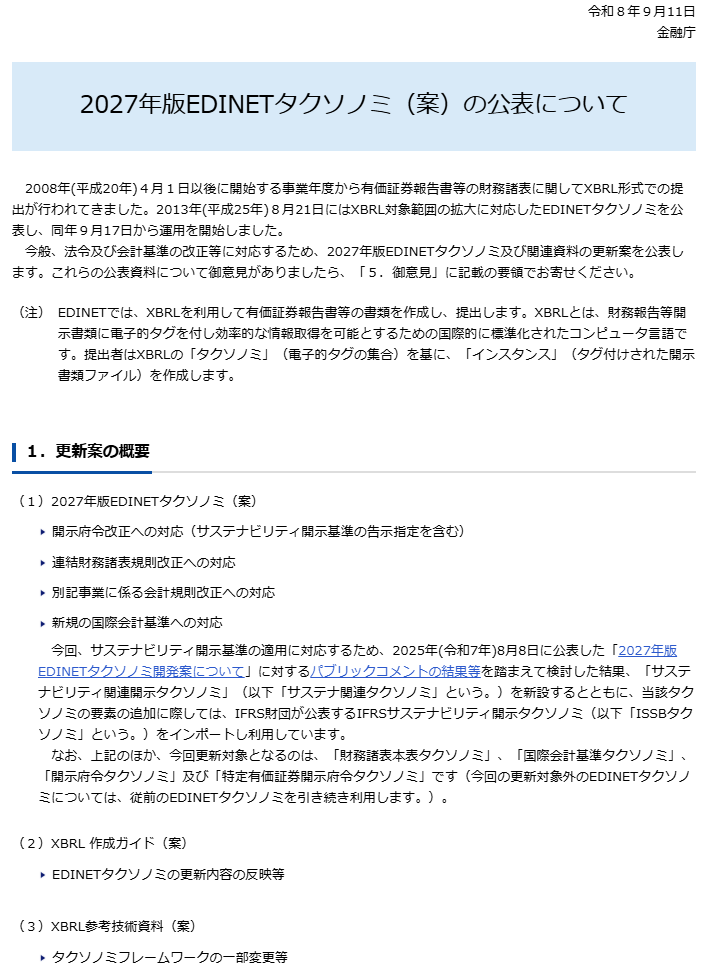
図1 金融庁による2027年版EDINETタクソノミ(案)の公表
出典:金融庁「2027年版EDINETタクソノミ(案)の公表について」[1]
2.XBRLは、「数字に名前を付ける」だけではない
XBRLは、企業の開示情報に電子的なタグを付け、機械による取得や処理を可能にする仕組みです。タクソノミは、そのタグの定義や関係をまとめたもの。単なる指標名の一覧ではなく、情報の意味や型を機械が識別するための共通ルールとして働きます。[1][3]
例えば、ある企業が「女性管理職比率25.3%」と開示しているとします。この値を比較に使うには、数値だけでなく、対象年度、集計範囲、実績か目標か、といった条件も必要です。
指標:女性管理職比率/値:25.3%/対象年度:2026年度/集計範囲:連結/区分:実績
※説明のための架空の概念例です。実際のXBRLタグ、数値、単位の記載形式や、特定の開示項目に適用されるルールを示すものではありません。
こうした条件が適切に対応付けられれば、受け手が資料の見た目や周辺の文章だけから推測する必要は小さくなります。IFRS財団も、タグ付けによって情報を機械可読にし、投資家による抽出・比較・分析を効率化することを、タクソノミの役割として説明しています。[2]
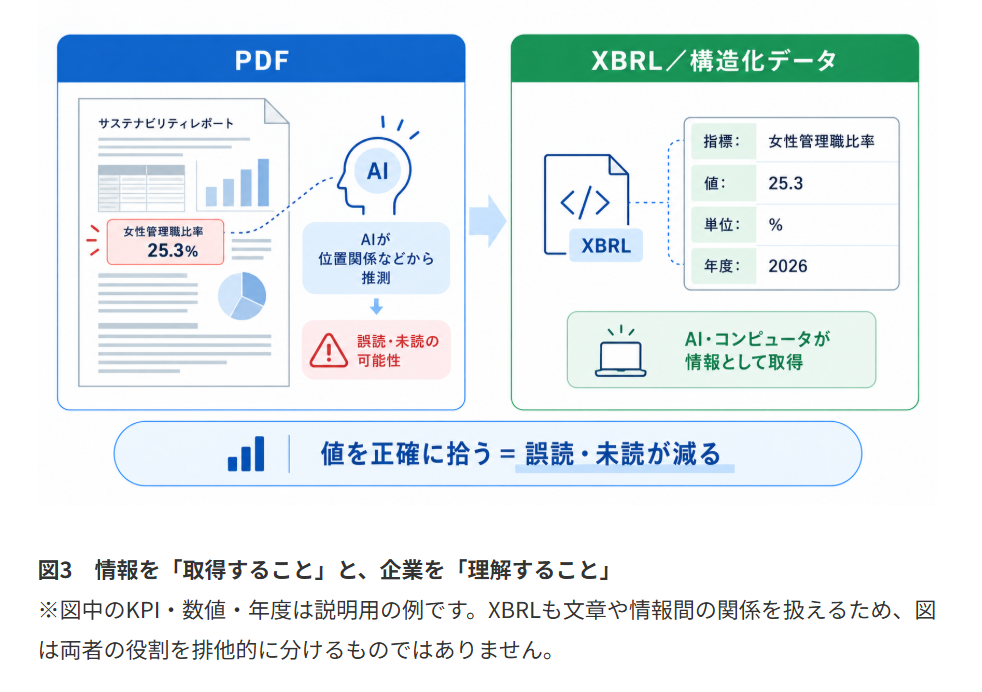
図2 PDF上の情報と構造化データの取得イメージ
※数値・年度は説明用の架空の例です。図は適切なタグ付けと取得環境を前提とした効果の概念を示しており、すべてのPDFに問題があることや、XBRLなら誤読・未読がなくなることを示すものではありません。
ここで大切なのは、XBRLは数値だけでなく、文章も扱うという点です。文章や表を含むまとまりを一つの情報としてタグ付けする方法もあります。「XBRLは数字、統合報告書は文脈」と、きれいに分業できるわけではありません。[3]
一方、文章のまとまりにタグが付いていることと、その内部の数値・条件・注記が個別に識別できることは同じではありません。機械がどこまで細かく扱えるかは、タグ付けの粒度にも左右されます。[3]
3.「読み取れるか」と「判断に足りるか」を分けて考える
AIによる情報利用を考える際には、二つの課題を分けておくと、必要な対応が見えやすくなります。
一つは、形式・構造の課題です。必要な情報にたどり着けるか。数値と見出し、単位、注記が対応しているか。利用するAIや分析環境に、必要な情報を欠落させずに渡せるか。これは、情報を取得し、処理できる状態にするための課題です。この記事では、主にこの観点を「AI可読性」と呼びます。
もう一つは、開示内容の課題です。KPIの定義や算定方法が説明されているか。なぜ経営上重要なのか。戦略や財務成果との関係について、何が分かっていて、何がまだ仮説なのか。こちらはAIだけでなく、人間の読み手にとっても重要な、情報開示そのものの品質です。
両者は関係しますが、同じ問題ではありません。形式を整えても、書かれていない算定根拠が補われるわけではない。反対に、説明が充実していても、その説明を取り出す過程で欠落させてしまえば、判断材料として生かせません。
XBRL化が進み、想定する利用者が必要な情報を十分に取得できるなら、同じ情報を拾うためだけのPDFへの追加加工は不要になる場合があります。既存のHTMLやデータ提供で目的を満たせる場合も、別形式を増やすこと自体に意味があるわけではありません。
つまり、必要なのは「AI対策を一律に追加すること」ではなく、既に解決している課題と、まだ残っている課題を見分けることです。
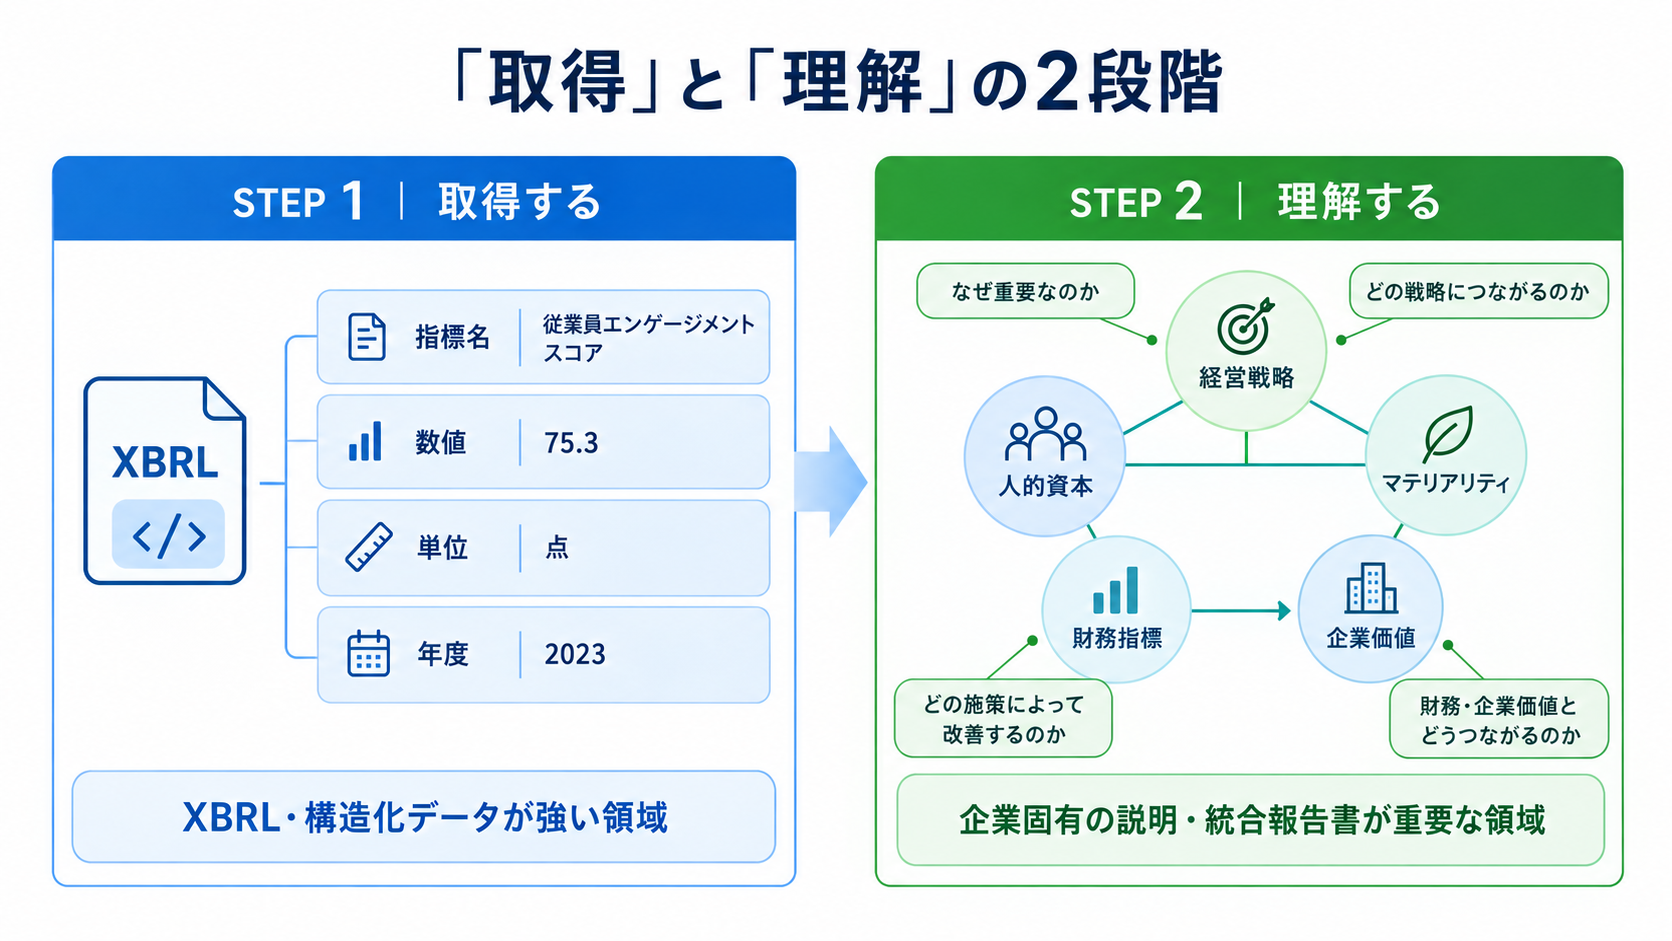
図3 情報を「取得すること」と、企業を「理解すること」
※図中のKPI・数値・年度は説明用の例です。XBRLも文章や情報間の関係を扱えるため、図は両者の役割を排他的に分けるものではありません。
4.「人的創造性指数83」を、企業価値の議論につなげるには
ここからは、開示内容の課題を考えてみます。
ある企業が、独自KPIとして「人的創造性指数83」を開示しているとしましょう。これは説明のための架空の指標です。
83という値を正確に取得できても、100点満点なのか、どのような設問やデータから算出したのか、前年と同じ方法で測定しているのかが分からなければ、評価は難しいままです。さらに、その指数が経営上どのような意味を持つのかも、数値だけからは判断できません。
例えば、「人材育成によって専門技能が高まり、品質や生産性の改善を通じて収益力につながる」という説明は、一つの経営上の仮説です。その説得力を高めるには、実施した施策、対象者、観測期間、技能や業務成果の変化を、可能な範囲で示すことが望まれます。
ここで、指標と業績が同じ方向に動いたからといって、因果関係が確認されたと扱わないことも重要です。市場環境、設備投資、事業構成の変化など、ほかの要因が影響している可能性も考える必要があります。
非財務情報を企業価値につなげるとは、すべての指標に利益への矢印を引くことではありません。 経営としてどのような関係を想定し、そのうち何を検証でき、どこに不確実性が残るのかを示すことです。社会・環境への影響についても、財務成果に直結するものだけを残し、それ以外を見えなくしてよいわけではありません。
XBRLやJSONに定義や説明を含めることも、文章で詳しく伝えることもできます。大切なのは形式を分けることより、事実、経営の解釈、将来への仮説を混同せず、相互に参照できるようにすることだと考えます。
5.公開事例に見る、PDFとデータの組み合わせ
こうした情報設計を考えるうえで、西武ホールディングスとJFEホールディングスの取り組みは参考になります。
西武ホールディングス:PDF自体の機械可読性に配慮
西武ホールディングスの「統合報告書2026」の掲載画面(図4)では、AIによる情報活用を想定し、機械可読性に配慮した仕様で制作している旨が示されています。[7] この公表文からは、PDF自体の機械可読性を意識したアプローチが読み取れます。ただし、別形式を併設していないという意味ではありません。
図4 西武ホールディングス「統合報告書2026」の掲載画面
出典:西武ホールディングス「統合報告書/アニュアルレポート」[7]
JFEホールディングス:PDFにAI向けファイルを併設
JFEホールディングスは「JFE GROUP REPORT 2026」の公開ページで、通常のPDFに加え、AI向けファイルとして、全文テキストのMarkdown(MD)と構造化データのJSONを含むデータパックを案内しています。生成AIによる読み込み・解析には、このデータを利用するよう説明しています。[4]
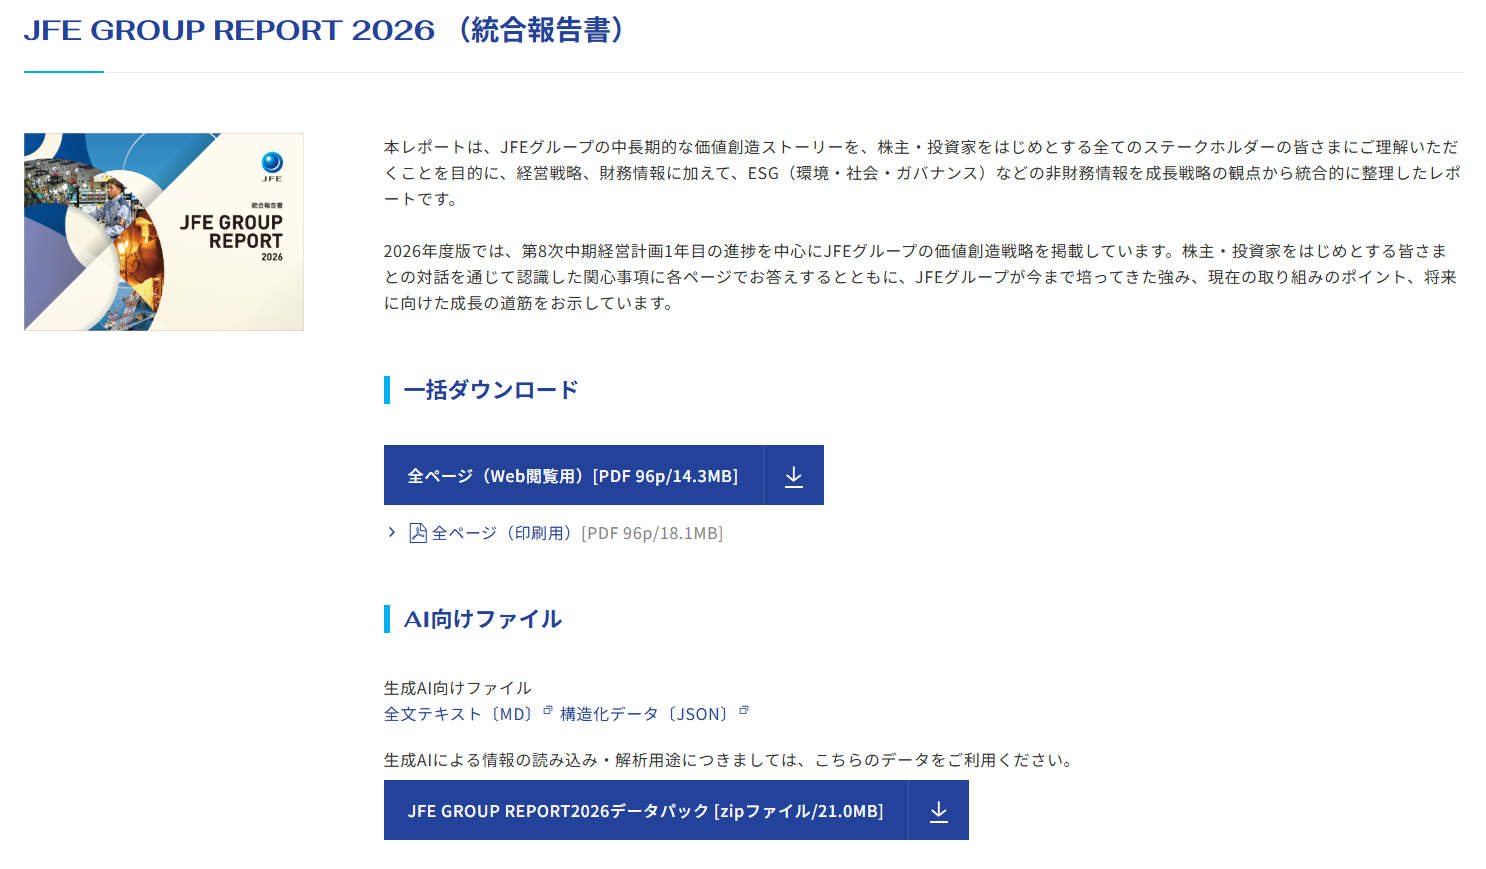
図5 JFEホールディングスの統合報告書とAI向けファイルの掲載画面
出典:JFEホールディングス「JFE GROUP REPORT(統合報告書)」[4]
同時に、同社は統合報告書を、中長期的な価値創造について、経営戦略と財務・非財務情報を統合的に伝えるためのレポートと位置付けています。[4]
私たちはこの取り組みを、「人間向けの情報とAI向けの情報を別々につくる」というより、一つの企業情報に、複数の利用方法を用意するアプローチとして捉えています。全文テキストには説明やナラティブも含まれるため、「AI向けデータは数値だけ」という理解でもありません。
ただし、MDやJSONの公開だけで、特定のAIによる自動取得や回答精度の向上まで確認できるわけではありません。また、JSONという形式を採用するだけで、企業間の指標定義や比較条件が自動的にそろうわけでもありません。利用する環境で、必要な情報とその条件を正しく扱えるかを確かめる必要があります。
PDF自体の機械可読性を整えること、HTMLを充実させること、MDやJSONを併設すること、XBRLを利用することは、排他的な選択ではありません。どの経路で誰が使うのかを踏まえ、更新負担も含めて組み合わせを考えることが重要です。
※当社は、JFEホールディングスのAI向けファイルの制作を支援しています。
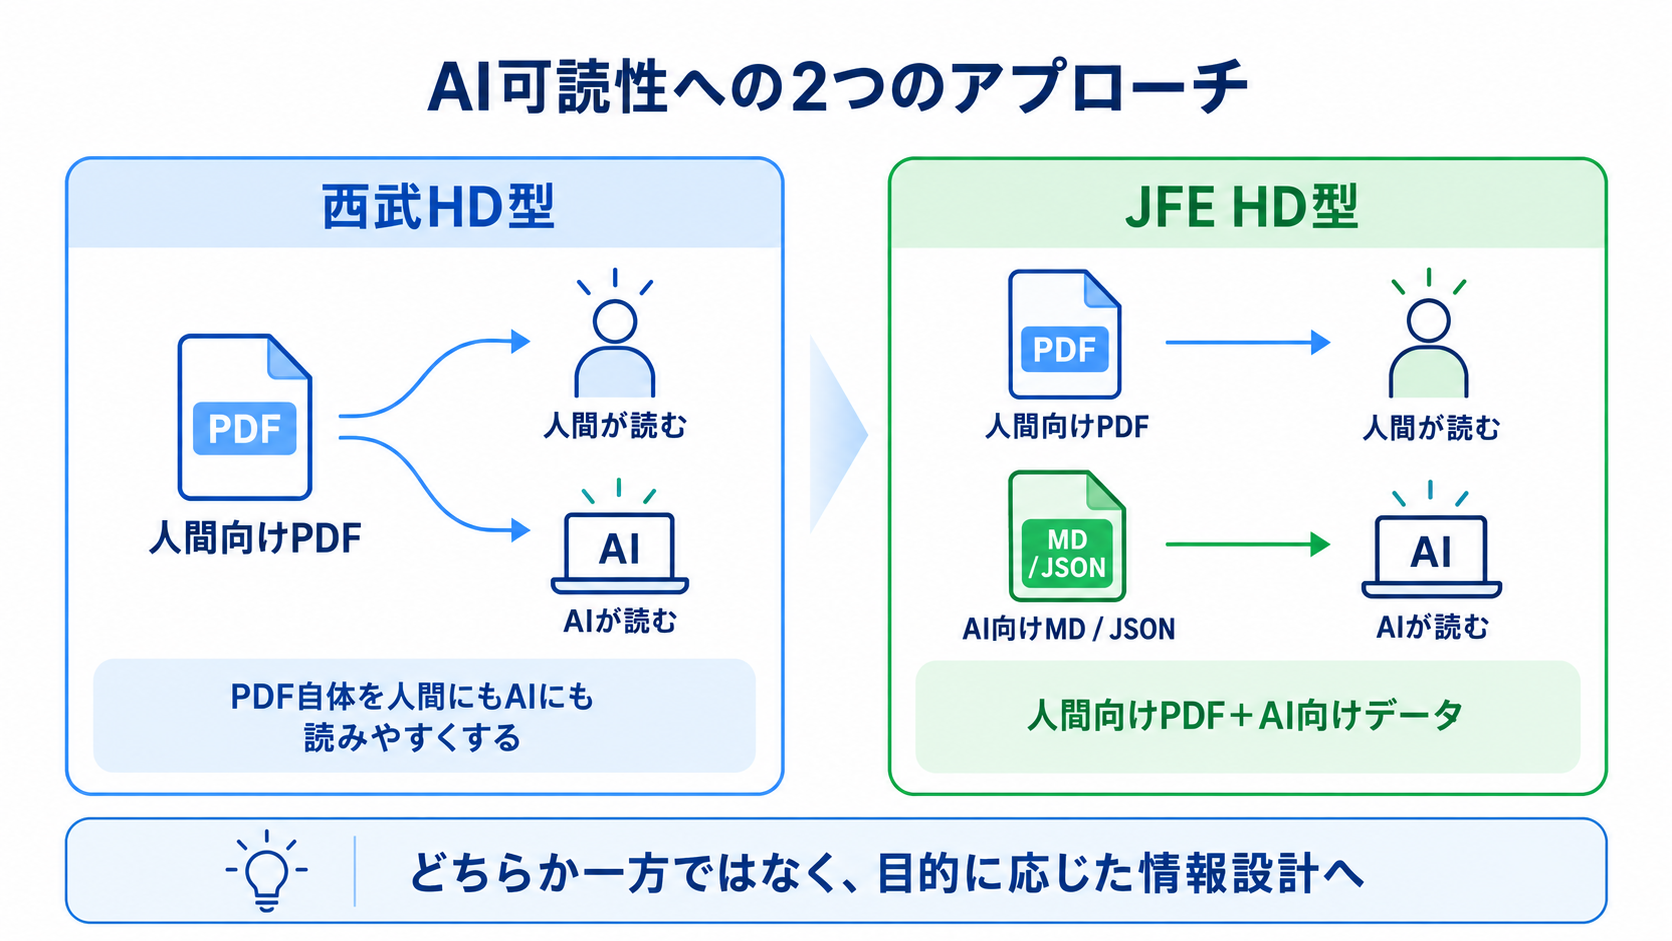
図6 PDFの機械可読性向上と、AI向けデータの併設
※図中の「西武HD型」「JFE HD型」は記事上の便宜的な整理です。両社の公式分類や方式の優劣を示すものではなく、二つの方法は併用できます。人もAIも、いずれの形式を利用する場合があります。
6.統合報告書は、「別冊を残すか」より「何をつなぐか」
では、データとして情報を取得できるなら、統合報告書は不要になるのでしょうか。
同じ情報を複数の媒体に並べ直しているだけなら、媒体を整理し、制作や更新の重複を減らすことには合理性があります。「統合報告書という名前のPDFを毎年つくること」そのものを、目的にする必要はありません。
一方で、戦略、事業、人的資本や自然資本、リスクと機会、そして成果がどのようにつながるのかを説明する役割は残ります。国際統合報告フレームワークも、価値創造に関わる多様な要因をつなぎ、情報の質と意思決定を高めることを重視しています。[5]
ただし、ナラティブが必要であることと、独立した統合報告書PDFが必ず必要であることは、同じではありません。 IFRS財団のFAQでも、統合報告書は独立した報告書である必要はなく、別の報告やコミュニケーションの中に、明確に区別できる形で含められると説明されています。[6]
法定開示上の要件を満たすことを前提に、有価証券報告書やWebサイトとどう役割を分担するか。どの情報をデータとして再利用できるようにし、どこで戦略や背景を説明するか。必要なのは、媒体を守る議論ではなく、開示全体を設計する議論です。
その際、データとナラティブを切り離さず、説明から根拠の数値へ、数値から定義や注記へ、行き来できる状態を目指したいところです。
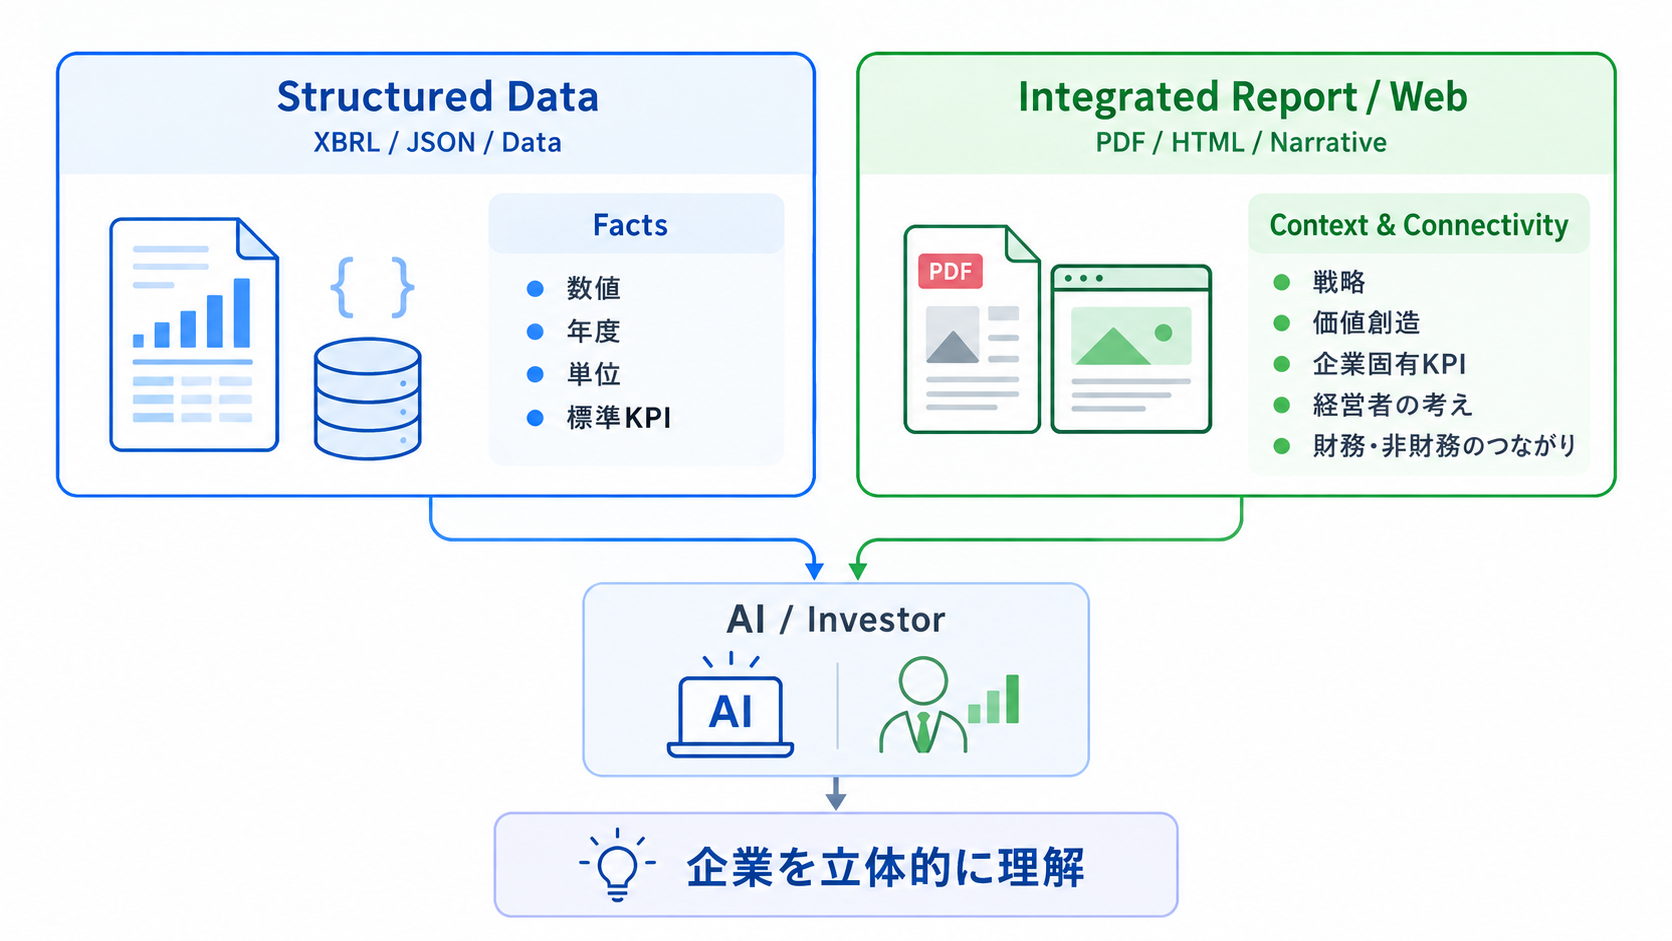
図7 構造化データとレポート・Webを組み合わせる情報設計
※主な用途に着目した概念整理です。構造化データも説明や文脈を含み、レポートも数値を扱うため、媒体ごとの役割を固定的に分けるものではありません。
7.形式を増やす前に、確認したい六つのこと
実務の出発点は、自社の重要なKPIをいくつか選び、受け手の立場で情報をたどってみることです。次の六つを確認すると、形式の問題と内容の問題を整理しやすくなります。
定義と集計範囲:指標の意味、算定方法、対象年度、連結・単体などの範囲が分かるか。
数値と注記の対応:単位、実績・目標の区分、除外条件を、数値とセットで取得できるか。
根拠への参照:数値や説明の出典、原典のページ・URLにたどり着けるか。
戦略とのつながり:KPIを重視する理由、施策との関係、検証結果と仮説の違いが分かるか。
媒体間の整合性:PDF、Web、データの数値・定義は整合し、更新日と更新責任が明確か。
実際の利用結果:想定する取得・解析環境で、情報の欠落や誤った対応付けがないかを確かめたか。
点検の結果、既存の開示で目的を満たせるなら、新しい形式を追加する必要はありません。逆に、同じ数値を媒体ごとに手入力し、不整合が生じているなら、ファイルを増やす前に、共通の元データと更新手順を整える方が先です。
重要なのは、資料の数ではなく、情報の一貫性と検証可能性です。
「伝えた」から、「判断に使える」へ
XBRL化は、企業の開示情報を利用しやすくするための重要な前進です。その価値を十分に生かしたうえで、残る取得上の課題には、必要な改善を施す。同時に、KPIの定義や戦略との関係など、開示内容の質も磨いていく。この二つを混同せず、両方を見ることが大切です。
サステナブル・ラボが大切にしたいのは、企業の実態や取り組みが、データと説明の両方から理解されることです。強みだけでなく課題も、成果だけでなく不確実性も、根拠とともに伝わる。その積み重ねが、より実りある企業と投資家の対話を支えると考えています。
人にもAIにも読み取りやすく、その先にある人の判断に役立つ開示へ。
2027年版EDINETタクソノミ(案)は、何を追加でつくるかではなく、既にある情報をどうつなぎ、どう使えるようにするかを、改めて考える機会になるかもしれません。
出典・参考情報
[1] 金融庁「2027年版EDINETタクソノミ(案)の公表について」(2026年9月11日)。新設タクソノミ、ISSBタクソノミの利用、適用予定、意見募集期限を参照。https://www.fsa.go.jp/search/20260911.html
[2] IFRS Foundation「IFRS Sustainability Disclosure Taxonomy」。サステナビリティ情報のタグ付けと、抽出・比較・分析の役割を参照。
https://www.ifrs.org/issued-standards/ifrs-sustainability-taxonomy/
[3] XBRL International「XBRL Glossary」。Taxonomy、Built-in dimension、Block tag、Text block等の説明を参照。
https://www.xbrl.org/guidance/xbrl-glossary/
[4] JFEホールディングス「JFE GROUP REPORT(統合報告書)」。2026年版の公開案内、AI向けMD・JSONデータパック、レポートの位置付けを参照。
https://www.jfe-holdings.co.jp/investor/library/group-report/
[5] IFRS Foundation「Integrated Reporting Framework」。情報の質、価値創造、複数の資本の関係に関する考え方を参照。
https://www.ifrs.org/issued-standards/integrated-reporting/framework/
[6] IFRS Foundation「Integrated reporting FAQs」。独立した報告書の要否に関する説明等を参照。
https://www.ifrs.org/issued-standards/integrated-reporting/faqs/
[7] 西武ホールディングス「統合報告書/アニュアルレポート」。統合報告書2026の掲載画面における機械可読性への配慮に関する説明を参照。
https://www.seibuholdings.co.jp/ir/ir_material/annual/
本稿の実務上の提案および将来に関する見解は、上記の公表情報を踏まえた当社の考察です。個別のAIサービスにおける取得・回答精度や、投資家からの評価改善を保証するものではありません。