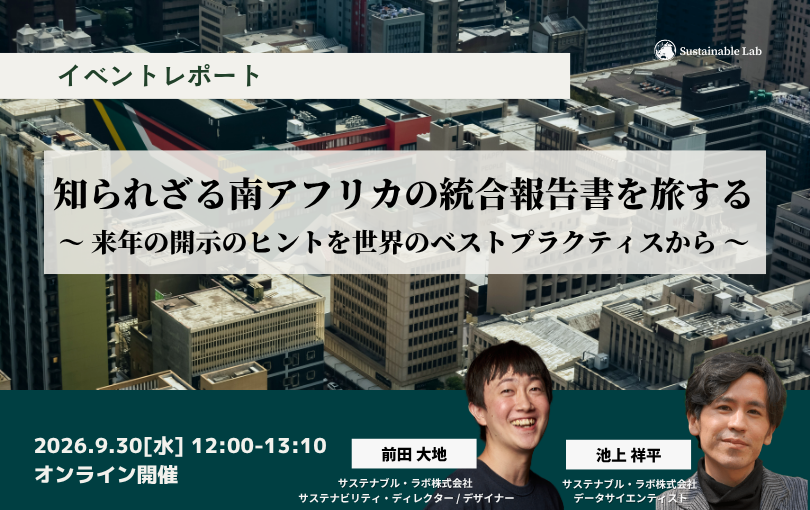
2026年9月30日、サステナブル・ラボは「サステナビリティ開示の秘境めぐり」をテーマにウェビナーを開催しました。
統合報告書の開示を終えた企業も、まさに仕上げの時期を迎えている企業も、この季節になると、早くも「来年の統合報告書をどうしようか」という話が始まります。
今年の開示を振り返り、他社の報告書を眺め、次に改善できそうなところを探していく。そんな時期に、少し視線を遠くへ移して、南アフリカの統合報告書をめぐる旅に出てみるのも面白いのではないか。そんな発想から、今回のウェビナーを企画しました。
きっかけは、サステナブル・ラボがある事業会社の統合報告書のGAP分析を行っていた際、世界各地のアワード受賞企業を調べていたことでした。
その中に、南アフリカの統合報告書アワードで評価された企業が紛れ込んでいました。当初は「比較対象としてリージョンが少し違うのでは」と除外することも考えましたが、試しに評価をしてみると、あら非常に評価が高いではありませんか。
このように偶然出会った南アフリカの企業の、優れた統合報告書を皆さんと一緒に学びたい…そういった想いから、このウェビナーを企画しました。
今回は南アフリカの上場企業31社の統合報告書を対象に、AIを活用した分析を実施。南アフリカ企業の統合報告書にはどのような特徴があるのか。日本企業の次年度開示を考えるうえで、どのようなヒントを持ち帰れそうか。ウェビナーでは、分析結果とともに紹介しました。
なぜ、南アフリカの統合報告書は優れているのか
「なぜ南アフリカの統合報告書は優れているのか」。
ウェビナーの冒頭で、まずこの背景から整理しました。
南アフリカでは、企業経営と社会との関係を捉え直す議論が、比較的早い段階から進められてきました。
1994年のアパルトヘイト終焉後、企業にも社会から信頼される存在であることが強く求められるようになり、コーポレートガバナンスの高度化が進みます。その後、2002年には経済・社会・環境を一体で捉えるトリプルボトムラインの考え方が広がり、2009年には財務情報と非財務情報を統合して捉える考え方が明確になっていきました。
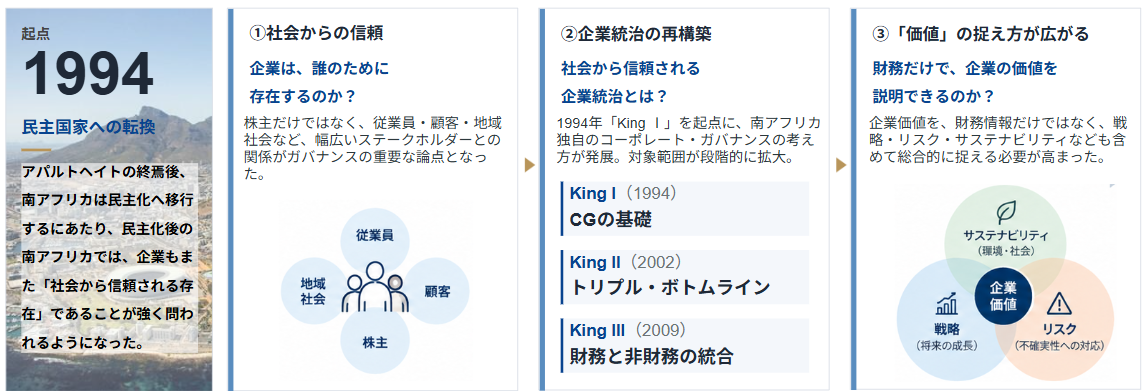
同じ2009年には、コーポレートガバナンスコード「King III」が公表され、翌2010年3月に発効しました。JSE(ヨハネスブルグ証券取引所)の上場企業についても、2010年3月以降に開始する事業年度からKing IIIに基づく開示が求められるようになりました。
King IIIでは「Comply or Explain(規定を遵守する、または遵守しない理由を説明する)」ではなく、「Apply or Explain(適用する、または適用しない理由を説明する)」の考え方が採用されました。CGCを守ったかどうかを判断するのではなく、ガバナンス原則の趣旨を踏まえ、自社の状況に応じてどのように適用するかを考えることを重視する考え方です。推奨された方法とは異なる対応を採る場合にも、その理由を説明することが求められます。
その後、2016年に公表されたKing IVでは「Apply and Explain」へと発展し、原則を適用したうえで、それを自社の経営やガバナンスにどのように実践しているのかまで説明する考え方が示されました。
さらに、2013年に公表されたIIRCの統合報告フレームワークにも、南アフリカで積み重ねられてきた実務の知見が多く反映されています。
また、制度を整えるだけでなく、Integrated Reporting Committee of South Africaによる実務支援や、統合報告書を対象としたアワードなどを通じて、企業・投資家・専門機関の間で開示を磨いていく環境が長い時間をかけて形成されてきました。
今回のウェビナーでは、ミネルバ大学との共同調査も踏まえながら、こうした歴史的・制度的な背景を冒頭で紹介しました。
アワード受賞企業31社の統合報告書を分析
南アフリカの統合報告が成熟しているとしても、実際に「何が優れているのか」を可視化しないといけません。そこで今回は、評価の高い統合報告書を同じモノサシで定量的に並べてみることにしました。
分析対象としたのは、南アフリカで実施されている主要な統合報告書アワードで評価された企業です。
EY South Africaの「Excellence in Integrated Reporting Awards」でTop 10またはExcellent評価を受けた企業と、CGISA・ヨハネスブルグ証券取引所によるアワードの受賞企業を収集。重複を除き、最新年度の統合報告書31冊を対象としました。
評価フレームは、Integrated Reporting Frameworkの7つの指導原則をベースに、サステナブル・ラボで独自に調整しています。
AIによる分析に適した形に評価基準を言語化し、200を超えるサブ評価項目を設定しました。今回のウェビナーでは、その中から次の7つの観点に絞って結果を紹介しています。
- 6つの資本の整合性
- パーパス・戦略との接続
- 取締役会の実効性評価と改善
- 市場競争環境との比較優位性
- 機会活用のための投資・戦略
- ESG関連の定量・定性効果
- 非財務成果と事業活動の関連性
各項目を0・1・2点で評価し、高評価となった企業については、より細かな評価基準を用いて追加分析を行いました。最終的にはAIの評価だけで判断せず、AIによる評価の根拠となった開示ページや評価理由を人間が確認しています。
7つの評価項目から見た、優れた開示と改善のヒント
分析結果には、評価項目によってかなり違いがありました。
たとえば、「機会活用のための投資・戦略」では、分析対象となった31社すべてが高評価となりました。
今回の評価では、事業機会(オポチュニティ)を挙げているだけではなく、その機会に対してどのような投資や資源配分を行い、どのように実行していくのか、さらにその進捗や期待する成果までつながって説明されているかを確認しています。
今回対象とした南アフリカ企業では、こうした「機会の特定」から「投資・実行」までの流れが比較的明確に示されており、この項目では31社すべてが高評価となりました。
一方、「取締役会の実効性評価と改善」で最高評価となった企業は1社にとどまりました。
今回の評価では、取締役会評価を「実施しました」と記載するだけでは2点に届かないように設定しています。実効性評価を通じてどのような課題を認識し、その後どのような改善につなげたのかまで開示して、初めて2点を取得できます。
この結果は、評価の高い統合報告書を集めたからといって、あらゆる開示項目が同じ水準まで成熟しているわけではないことも示しています。
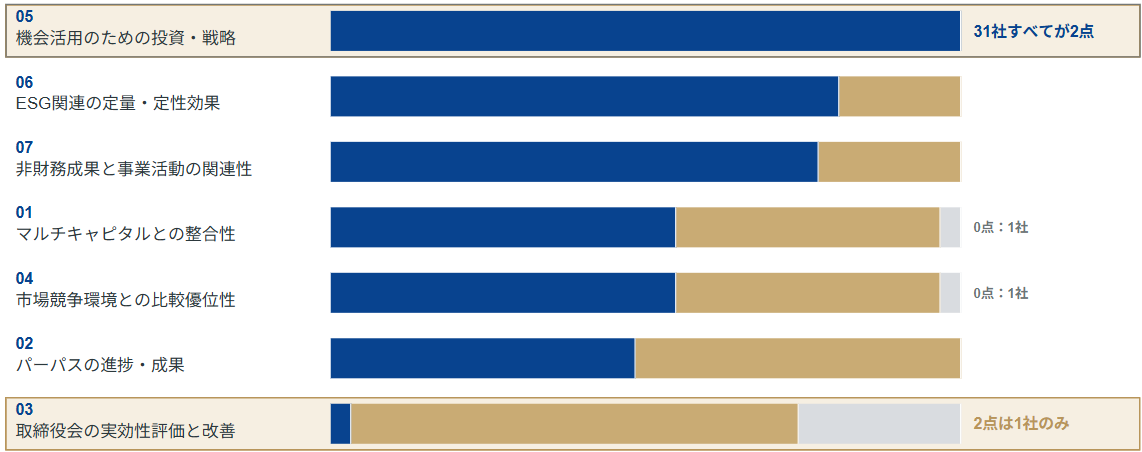
31社の定量評価を並べたことで、「すでに多くの企業ができている開示」と、「企業ごとの差が残っている開示」を分けて見ることができました。
統合報告書の改善を考える際には、良い事例を探すだけでなく、「その開示はすでに標準的なのか、それともまだ差がつく領域なのか」という点も重要なポイントだと考えています。
当日は、実際の統合報告書を使ったケーススタディも紹介
ウェビナー後半では、31社の分析から特徴的な開示が確認された2社を取り上げ、実際の統合報告書を使ったケーススタディを紹介しました。
取り上げたのは、単に情報量が多い企業ではありません。
経営資源、外部環境、戦略、資本配分、KPIなど、統合報告書の中に存在する複数の情報がどのようにつながっているのか。実際の開示ページを見ながら、高評価となった背景を確認しました。
31社の分析から見えた共通点:「情報量」よりも「つながり」
ここまで紹介してきた7つの評価項目を横断して31社の統合報告書を見ていくと、高評価となった開示には一つの共通点がありました。個々の情報の充実度だけでなく、情報と情報の関係まで説明されていることです。
外部環境、リスク、戦略、KPI、サステナビリティ、ガバナンス。
これらの項目そのものは、日本企業の統合報告書でも珍しいものではありません。むしろ、個々の開示項目だけを見れば、日本企業でも情報が充実しているケースは多くあります。
今回の31社分析で特徴的だったのは、それぞれの情報を個別に掲載するだけでなく、その間の関係まで示している事例が見られたことでした。
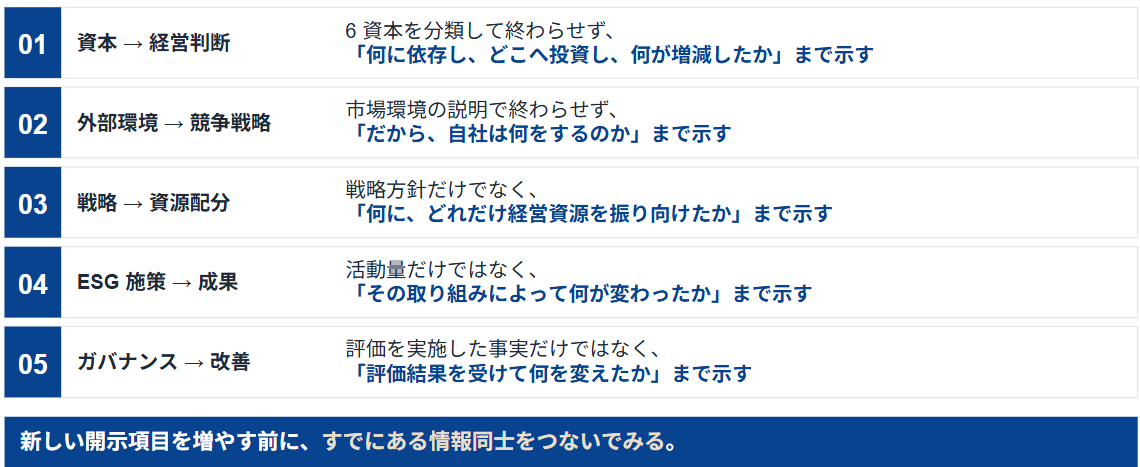
ウェビナーでは、今回の分析を踏まえ、6つの資本と経営判断、外部環境と競争戦略、戦略と資源配分、取り組みのアウトプットとアウトカム・インパクト、ガバナンスと開示のフィードバックという5つの「つながり」を紹介しました。
たとえば、外部環境分析のページと戦略のページがそれぞれ充実していても、「外部環境をこう捉えたから、この戦略を選んだ」という関係が見えなければ、読者は自分でページ間の関係を読み取る必要があります。
KPIについても同様です。指標を多数掲載していても、そのKPIがどの戦略の進捗を測っているのかが分からなければ、それぞれの情報は個別に存在したままです。
南アフリカ企業の統合報告書を31社横断して見ることで、開示項目を増やすこととは別に、すでにある情報をどのようにつなげて説明するかという視点が浮かび上がりました。
情報を「足す」よりも、「つながり」を増やす
統合報告書の制作が終わると、次年度に向けて「何を追加しようか」という議論が始まりがちです。
人的資本を増やす。自然資本を厚くする。AIやDXの説明を加える。新しいKPIを掲載する。
もちろん、必要な情報を追加することもあります。
一方で、今回31社を分析して感じたのは、すでに手元にある情報の関係を整理するだけでも、統合報告書の見え方は変わるのではないか、ということでした。
外部環境の分析は、戦略につながっているか。
戦略は、投資や資源配分につながっているか。
サステナビリティの取り組みは、アウトプットの報告で止まらず、その先の成果(アウトカムやインパクト)まで説明されているか。
ガバナンスの評価結果は、その後の改善につながっているか。
ページを追加する前に、こうした「情報と情報のコネクティビティ」を確認してみる。
次年度の統合報告書を考える際の一つの出発点になりそうです。
どこで「つながりが切れているか」を見る
サステナブル・ラボでは、統合報告書の開示支援として、国内外のベストプラクティスとのGAP分析を実施しています。
評価項目をすべての企業にそのまま当てはめるのではなく、業種、事業構造、マテリアリティ、経営戦略、現在の開示状況などを踏まえ、企業ごとに評価設計を調整します。
GAP分析というと、「他社には書いてあるが、自社には書いていない項目」を探す作業をイメージしやすいかもしれません。
私たちが確認しているのは、それだけではありません。
外部環境の分析と戦略が接続しているか。戦略とKPIの関係が説明されているか。非財務の取り組みが、どのような成果につながったのか。取締役会で認識された課題が、次年度の改善に反映されているか。
こうした「つながりのGAP」も分析対象です。
実際に統合報告書を見ていくと、開示表現を直せば解消するGAPもあれば、経営戦略やKPIの関係そのものを整理しなければ埋まらないGAPもあります。
サステナブル・ラボでは、今回の南アフリカ31社の分析を含む国内外の開示事例や、独自のAI分析基盤を活用しながら、各社の課題に合わせた統合報告書・サステナビリティ開示のGAP分析を個別に設計しています。
「来年は何を増やすか」を考える前に、今年の統合報告書のどこで情報のつながりが途切れているのか。
そこから次年度の開示を考えるアプローチも、一つの選択肢です。