これまでのケーススタディでは、オムロン株式会社の統合レポートを取り上げ、人的資本や環境に関する非財務指標と財務指標との関係性を検証する取り組みを見てきました。
オムロンの事例は、まず経営として確かめたい問いを置き、その仮説をデータで検証している点が特徴的でした。
同社の「統合レポート2023」では、「D&I推進施策は企業価値向上に向けたマテリアリティとして妥当なのか」という仮説のもと、人的資本指標とROICを構成するROS、投下資本回転率、WACCとの関係性を確認していました。

同社は翌年の「統合レポート2024」では、同様の考え方を環境領域へ広げています。
今回取り上げるマツキヨココカラ&カンパニー(以降、MCC)の「統合報告書2024」では、分析対象を環境・社会・ガバナンスへ広く設定し、既存のマテリアリティや非財務KPIの妥当性を検証するとともに、財務指標との関係で注目すべきKPIや論点を横断的に分析しています。
さらに、関係性が確認された一部のKPIについては、数値を改善した場合に財務指標がどのように変化し得るのか、シミュレーションまで行っています。
本記事では、MCCの事例を通じて、業界データを幅広く分析し、既存KPIの妥当性を確かめながら、財務との関係で注目すべきKPIや論点を把握し、次の分析や経営上の検討につなげていくアプローチを見ていきます。
なお、本記事は、MCCが公表している「統合報告書2024」の記載をもとに、財務・非財務データ分析の実務上の示唆を整理するものです。ここで紹介する分析結果は、特定の非財務KPIを改善することで、将来の財務成果が必ず改善することを示すものではありません。また、データ上確認された関係性が、そのまま因果関係を意味するものでもありません。
分析目的によって、スコープの設計は変わる
財務・非財務データ分析では、分析の目的に応じてスコープを設計することが重要です。
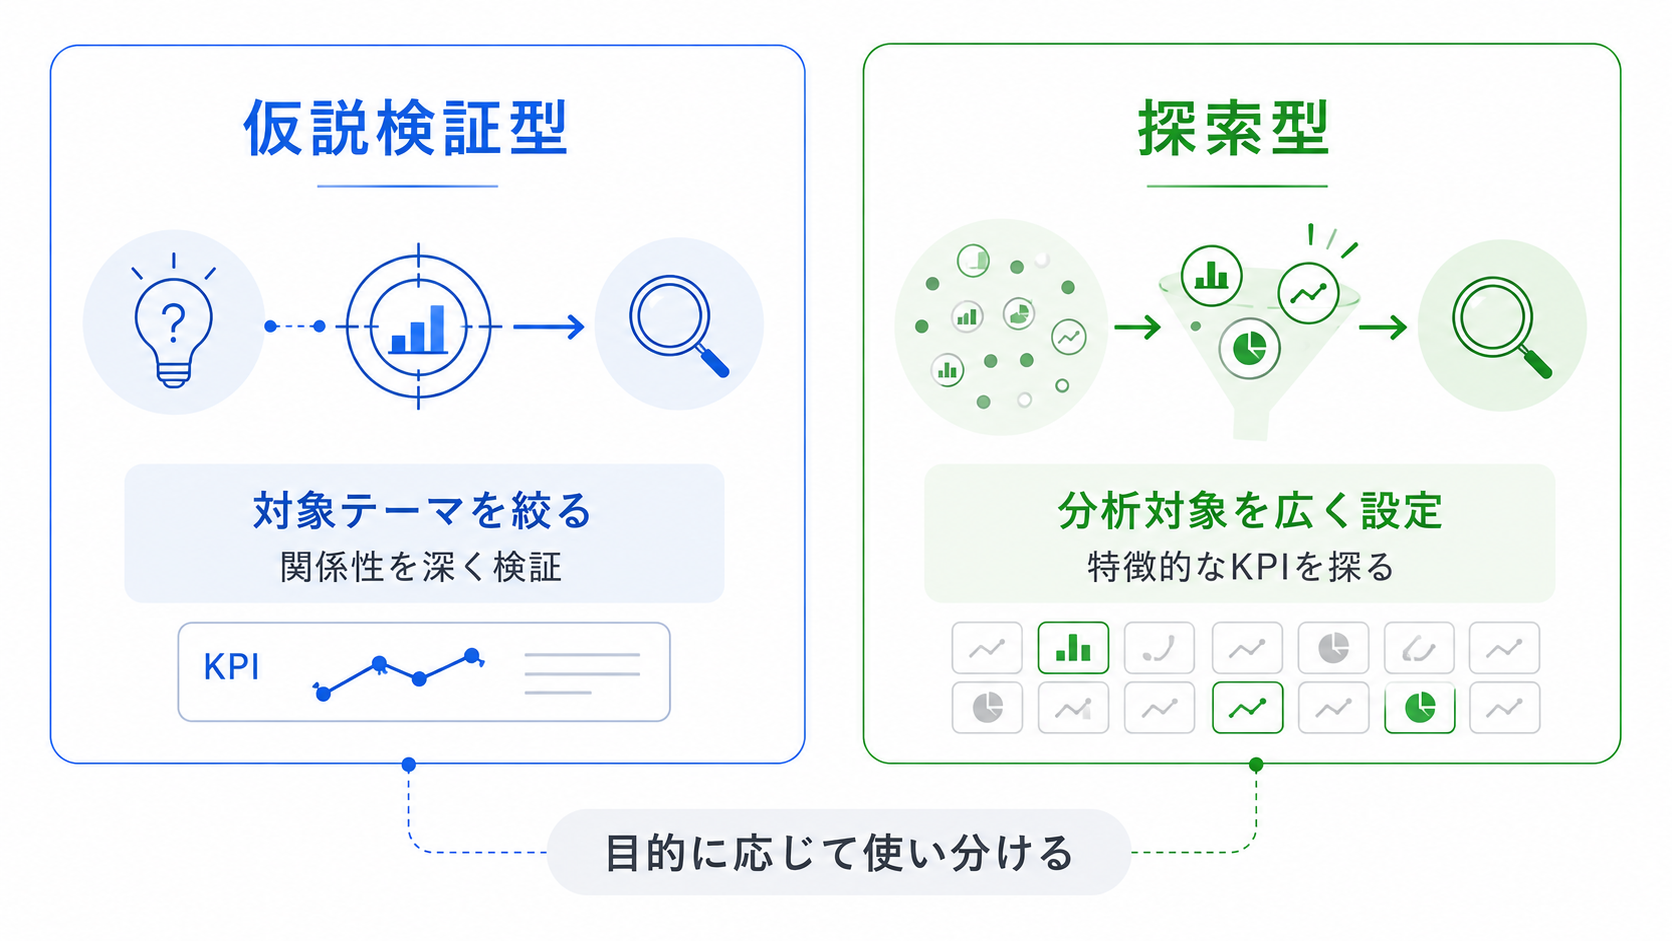
オムロンでは、人的資本や環境といった特定のテーマを起点に、ROICを構成する財務指標との関係を深く検証しました。一方、MCCの「統合報告書2024」では、自社及びドラッグ・調剤・小売業界のデータを用い、環境・社会・ガバナンスの幅広い非財務指標を対象に、ROICやPBRとの関係を横断的に確認しています。 開示上は、その結果をROIC逆ツリーとして整理し、一部のKPIについてはROICやPBR等への改善シミュレーションも行っています。
本記事では、便宜上、前者のように対象テーマを絞って関係性を深く検証する方法を「仮説検証型」、MCCのように既存KPIの妥当性も確認しながら分析対象を広く設定し、財務指標との関係で注目すべきKPIや論点を横断的に把握する方法を「探索型」と整理します。
どちらか一方が優れているということではありません。特定の経営テーマを深く検証したいのか、幅広い非財務領域から重要なKPIや論点を把握したいのかによって、適切な分析スコープは異なります。
MCCでは、この広いスコープから財務指標との関係性が比較的強い非財務KPIを抽出し、その一部をさらにシミュレーションすることで、マテリアリティ及びそれに紐づく非財務KPIの妥当性を確認しています。
「業界特有の分析」は可能なのか
財務・非財務データ分析について、企業担当者からよくいただく質問の一つが、
「自社の業界特有の分析もできるのか」
というものです。
この問いを考えるうえで、オムロンとMCCの事例を比較すると、重要なポイントが見えてきます。
前回のオムロン統合レポート2023では、GICS「テクノロジー・ハードウェアおよび機器」に属する139社を対象に分析しました。そこでは、従業員満足度、女性比率、多様な働き方、女性役員比率、女性管理職比率などが、ROSや投下資本回転率との関係で整理されています。さらにオムロン独自の分析では、女性管理職比率と社員エンゲージメント、グローバルコアポジションの現地化比率などについても示唆が得られました。
一方、MCCでは、ドラッグ・調剤・小売業界を分析対象としており、後述する分析では、「従業員意識調査」「平均勤続年数」「顧客満足度」などが、ROICとの関係で特徴的な指標として浮かび上がっています。
こうした違いは、業界やビジネスモデルの違いを踏まえて解釈する必要があります。
製造業では、技術、人材の専門性、生産活動、設備やエネルギー利用、グローバルな意思決定体制などが重要になってきます
一方、ドラッグストア・小売業では、店頭の従業員が大きな顧客接点を担っています。従業員の知識や経験、定着、接遇や提案の質は、顧客体験との距離が比較的近いと考えられます。
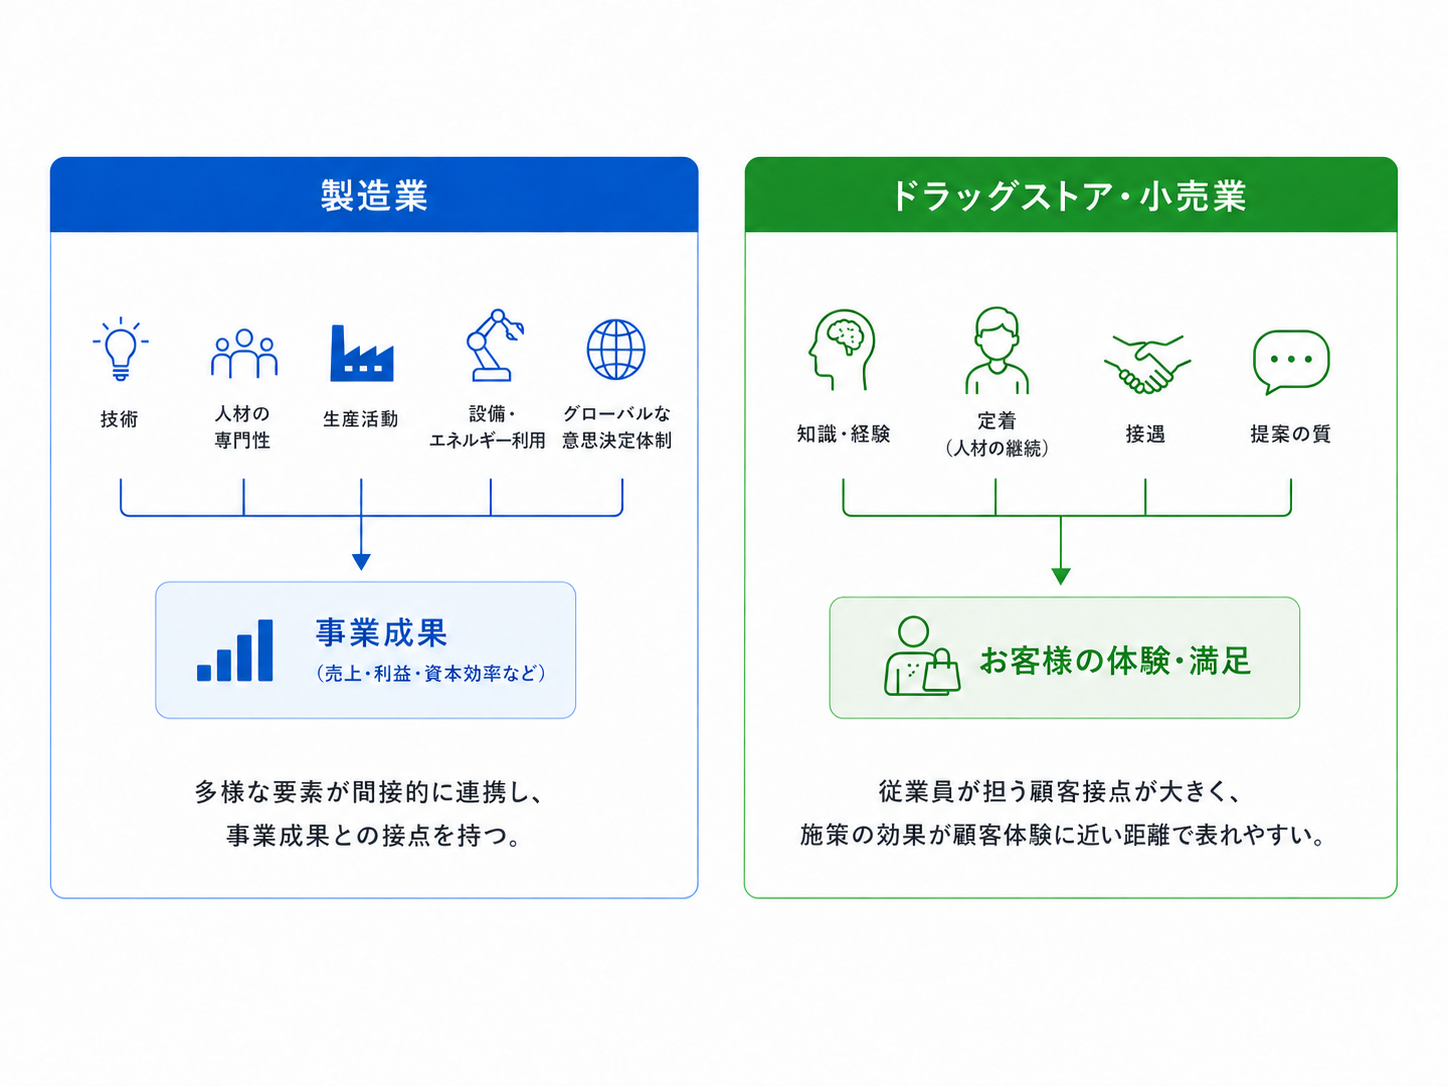
つまり、財務・非財務データ分析では、単に「一般的に企業価値と関係があるとされる非財務KPI」を探すのではなく、その業界がどのような事業構造で収益を生み出しているのかを踏まえて、比較対象や分析結果を解釈することが重要です。
「女性管理職比率が高ければ企業価値が高まる」「顧客満足度を上げればROICが高まる」といった形で、個別の指標を全業界共通の正解として捉えることは適切ではありません。
どの業界や企業群と比較するのか。どの指標を見るのか。そして、なぜその指標が財務成果と関係し得るのか。
こうした業界特性やビジネスモデルを踏まえた分析設計と解釈が、財務・非財務データを経営に活用するうえで重要になります。
MCCは、財務・非財務の両面から企業価値を捉える
MCCが財務・非財務の関係性を分析した背景には、同社の企業価値に対する考え方があります。
「統合報告書2024」では、企業価値を「時価総額等の財務価値」と「将来的に財務価値に反映されると考える非財務価値」を合わせたものと整理しています。
さらに、企業価値の向上に向けて、収益力(稼ぐ力)や成長力を高める取り組みと、事業上のリスクを抑える取り組みを整理し、5つのマテリアリティをそれぞれの経営課題に位置づけています。
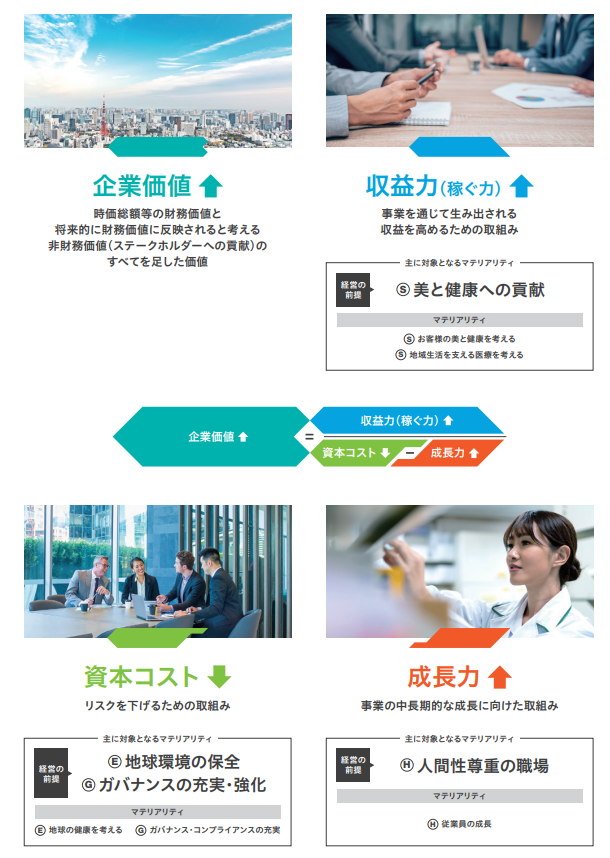
出典:マツキヨココカラ&カンパニー「統合報告書2024」
この整理に立つと、非財務KPIは単なるサステナビリティ施策の進捗を管理するための指標ではありません。
たとえば、従業員意識調査や平均勤続年数、顧客満足度といった非財務KPIが、収益性や資本効率とどのように関係し得るのかを確認することで、「なぜ経営としてこのKPIを追うのか」を考える材料になります。
MCC自身も、非財務指標に係る取り組みが財務指標にどのような影響を与え、企業価値に転換されていくのかを把握するため、マテリアリティ及びそれに紐づく非財務KPIの妥当性と、財務指標との相関性を分析したと説明しています。
どのようなデータ分析が行われたのか
MCCの「統合報告書2024」では、分析の対象範囲も具体的に示されています。
分析の概要は以下の通りです。
- 分析対象:MCC及びドラッグ・調剤・小売業界
- 主な分析テーマ:財務・非財務データの相関分析と、一部KPIの改善シミュレーション
- 非財務指標:人的資本を中心に、環境・ガバナンスを含む幅広い指標
- データ期間:2018年~2022年
- 従業員意識調査:2022年~2023年
- 分析の流れ:業界及び自社データを用いて、既存のマテリアリティ・非財務KPIの妥当性と財務指標との関係性を確認。その中から特徴的な関係が見られたKPIや論点を整理し、一部のKPIについては改善シミュレーションを実施
どの業界を比較対象とし、どの期間の、どのような財務・非財務データを対象にしたのか。そして、何を明らかにするために分析したのか。
こうした分析スコープを明確にすることで、読み手も結果の背景や解釈の範囲を把握しやすくなります。
幅広い指標から、財務と関係し得るKPIを探索する
分析結果は、「H・E・S・Gの指標を用いたROIC逆ツリー」として整理されています。
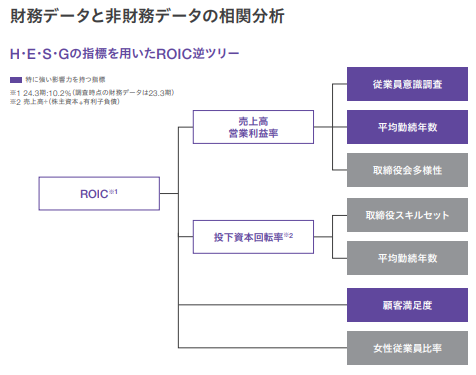
出典:マツキヨココカラ&カンパニー「統合報告書2024」
ROICを起点に、売上高営業利益率と投下資本回転率を置き、その周囲に分析から関係性が確認された非財務指標を配置しています。
売上高営業利益率との関係では、
- 従業員意識調査
- 平均勤続年数
- 取締役会の多様性
投下資本回転率との関係では、
- 取締役スキルセット
- 平均勤続年数
などが整理されています。
さらに、ROICとの関係では、
- 顧客満足度
- 女性従業員比率
なども示されています。中でも、「従業員意識調査」「平均勤続年数」「顧客満足度」について、ROICとの関係において比較的強い相関を持つ可能性が示唆されたと説明しています。
MCCでは、幅広い非財務指標を横断的に分析することで、「従業員意識調査」「平均勤続年数」「顧客満足度」など、ROICとの関係で特徴的なKPIを把握しています。
そのうえで、分析結果を自社の事業特性や施策と照らし合わせ、一部のKPIについては改善シミュレーションへと分析を深めています。
小売業だから見えてくる「従業員から顧客へ」の経路
MCCの分析結果を読み解くうえで特に興味深いのが、「従業員意識調査」「平均勤続年数」「顧客満足度」という指標の並びです。
MCCは、継続的な従業員意識調査を通じて、お客様との接点の主体となる従業員の満足度や課題を把握しています。
その結果を踏まえて従業員エンゲージメントを高める施策を行い、持続可能な働き方を推進することが、平均勤続年数の長期化につながると考えています。
さらに、平均勤続年数が伸びることで、事業に関する経験やスキルが蓄積され、そのことが顧客満足度や競争力と関係し得るというストーリーを示しています。
この経路は、店舗という顧客接点を多数持つドラッグストア・小売業の事業特性に照らして考えると理解しやすくなります。
たとえば、
従業員の状態・働きやすさ
→ 人材の定着
→ 経験・知識・スキルの蓄積
→ 接客・提案の質
→ 顧客満足度
→ 収益性・資本効率との関係
という仮説です。
もちろん、分析結果だけから、この一連の経路の因果関係が証明されたわけではありません。
重要なのは、データ上確認された関係性と、自社の事業構造を組み合わせることで、「なぜこのKPIが財務指標と関係し得るのか」という経営上のロジックをデータ分析を通じて説明するための材料が得られたことです。
前回のオムロンでは、D&Iや人的創造性、グローバルなリーダーシップと、収益性・資本効率との関係を検証しました。
一方、MCCでは、従業員から顧客へ、そして財務指標へとつながり得る、小売業の事業特性に沿った経路として解釈することができます。
同じ「人的資本」の指標でも、業界やビジネスモデルが違えば、注目すべき指標や財務までの経路も変わってくることが分かります。
「関係が見えた」で終わらず、改善シミュレーションへ
MCCの「統合報告書2024」では、ROICとの関係性を整理した相関分析に加えて、一部の非財務KPIを改善した場合に、財務指標がどのように変化し得るのかを確認するシミュレーションを行っています。
ここで特徴的なのは、シミュレーションの対象をROICだけに限定していないことです。統合報告書では、売上高営業利益率やROICに加え、株式市場からの評価を表すPBRについても改善シナリオを示しています。
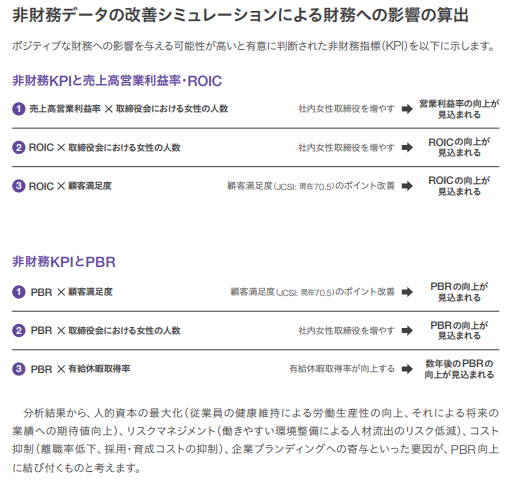
出典:マツキヨココカラ&カンパニー「統合報告書2024」
具体的には、以下の組み合わせが開示されています。
- 売上高営業利益率 × 取締役会における女性の人数
- ROIC × 取締役会における女性の人数
- ROIC × 顧客満足度
- PBR × 顧客満足度
- PBR × 取締役会における女性の人数
- PBR × 有給休暇取得率
つまり、前段の相関分析では、幅広い非財務指標の中からROICとの関係が特徴的なKPIを整理し、その次のステップとして、一部のKPIについてはROICやPBRなどを対象に改善シミュレーションまで踏み込んでいると捉えることができます。
PBRについては、ROIC逆ツリーのような形で分析結果の全体像が開示されているわけではありません。そのため、「どの非財務KPIがPBRと強く関係していたのか」を相関分析の結果として一般化するのではなく、統合報告書で実際に示された改善シミュレーションの範囲で読み解くことが重要です。
また、PBRは収益性や資本効率だけでなく、成長期待、市場環境、投資家のリスク認識など、さまざまな要因の影響を受けます。そのため、シミュレーション結果も「このKPIを改善すればPBRが必ず上昇する」と捉えるものではありません。
あくまで、過去のデータから確認された関係性をもとに、非財務KPIを変化させた場合に財務指標や市場評価がどのように動き得るのかを検討するための材料として活用することが重要です。
このように、
幅広い非財務指標を分析する
→ 財務指標との関係が特徴的なKPIを把握する
→ 一部のKPIについて改善シナリオを確認する
と段階を進めることで、分析結果をKPIや施策の検討に活用しやすくなります。
分析結果を既存のKPI・施策へ戻す
MCCでは、分析結果を単独の分析として終わらせず、既存の非財務KPIや施策との接続も整理しています。
統合報告書では、財務指標に影響を与える可能性がある非財務指標に関連する主な取り組みとして、
- 従業員意識調査
- 女性管理職比率
- マツキヨココカラWAY行動評価
などを挙げています。
たとえば、従業員意識調査では、従業員の働き方やモチベーションを把握し、それを高めることが業務効率や生産性、従業員満足度とどのように関係するかを捉えながら、継続的に施策を検討しています。
実際、同社は全従業員を対象とする意識調査を毎年行い、その結果から課題を特定し、改善施策につなげています。2023年5月の調査では5点満点中3.42ポイント、2024年5月には3.45ポイントとなり、結果分析の強化と施策の充実を継続すると説明しています。
分析結果を既存施策へ戻すことで、
「人的資本だから追う」
のではなく、
「自社の価値創造ストーリーや財務指標との関係を検証しながら、経営として追うKPI」
として意味づけを深めることができます。
分析結果は「答え」ではなく、新たな「問い」を立てる材料
MCCは、今回の分析結果について、現在設定している非財務KPIの中でも、財務指標との関係性には強弱が見られたと述べています。
そのうえで、財務指標への直接的・間接的な関係を考慮しながら、一部の非財務KPIの見直しを検討するとともに、分析対象の拡大や追加分析によって分析を深化していく方針を示しています。
この点は、探索型分析を実務で活用するうえで重要です。
分析上、ある指標と財務指標との関係が強く示されたからといって、それだけでKPIを取捨選択するわけではありません。
分析結果を解釈する際には、
- 使用したデータの期間や量
- 指標の定義や開示状況
- 業界・企業ごとの事業構造
- 外部環境
- 他の指標を介した間接的な関係
- 外れ値やデータの偏り
などを考慮する必要があります。
たとえば、ある非財務KPIが財務指標と直接的には強い関係を示していなくても、財務指標との関係が強い別のKPIを下支えしている可能性があります。そのため、個々の指標と財務指標との関係だけで判断するのではなく、指標同士がどのようにつながり得るのかも含めて解釈することが重要です。
また、データ上の関係性について、その企業の戦略や施策、実際のオペレーションと照らし合わせながら、専門的な観点を加えて解釈することも欠かせません。
分析モデルの出力が、そのまま経営上の結論になるわけではないからです。
データから気になる関係性を見つける
→ なぜその関係が生まれるのかを考察する
→ 自社の戦略や事業構造と照らして仮説を立てる
→ 必要に応じて追加分析や施策検証を行う
というプロセスが重要です。
財務・非財務データ分析は、「答えを自動的に出すもの」というより、経営として検証すべき問いを発見し、仮説の解像度を高めるための材料として活用することができます。
MCCの事例から見える、探索型分析の実務上のポイント
MCCの事例からは、幅広い指標を横断的に見ること、業界・ビジネスモデルを踏まえて結果を解釈すること、そして必要に応じてシミュレーションや追加分析で深掘りすることの重要性が分かります。
分析結果をそのまま経営上の結論とするのではなく、自社の事業構造や既存施策と照らし合わせながら、次の検証やKPIの見直しにつなげていくことが実務上のポイントです。
2024年版から2025年版へ――分析をさらに深める
MCCの「統合報告書2024」では、幅広い非財務指標を対象に、既存のマテリアリティやKPIの妥当性を検証するとともに、財務指標との関係で注目すべきKPIや論点を把握し、その一部について改善シミュレーションまで行いました。
この取り組みの意義は、一度の分析で「重要なKPI」を確定することではありません。業界データを広く見ることで、経営としてさらに深掘りする価値のある指標や関係性を把握し、次の分析につなげられることにあります。
実際、MCCの取り組みは翌年さらに発展します。
次回の後編では、「統合報告書2025」を取り上げます。2024年版で得た示唆を起点に、MCCがどのように分析を深めていったのかを見ていきます。
サステナブル・ラボの支援領域
サステナブル・ラボでは、TERRASTに蓄積された上場企業の財務・非財務データを活用し、分析テーマの設計から、業界データを用いた探索、重要KPIの絞り込み、自社データを用いた追加分析、分析結果の解釈、統合報告書・IR資料への落とし込みまで一気通貫で支援しています。
すでに「この人財施策とROICの関係を検証したい」といった仮説がある場合には、その仮説から分析設計を行うことが可能です。
一方で、
「どの非財務KPIから分析すればよいか分からない」
「自社の業界で、財務指標と関係し得るESG指標を広く確認したい」
「現在設定している非財務KPIの優先順位を検討したい」
といった段階でも、業界データを用いた探索型の初期分析から始めることができます。
また、社内に人事データ、従業員サーベイ、顧客関連データ、環境データ等がある場合には、公開情報・業界データで得られた示唆を起点に、自社固有の価値創造経路をさらに深掘りする分析設計も可能です。
財務・非財務データの活用テーマがまだ明確になっていない段階でも、統合報告書のレビュー、KPIの棚卸し、同業他社を含む分析対象の設計、初期的な探索分析からご相談いただけます。