この記事のポイント
- 日本・米国・EU・英国では、財務情報のXBRL開示が制度化され、対象書類やタグ付けの粒度は制度ごとに異なる。
- サステナビリティ情報の機械可読化は整備途上にあり、開示基準・タクソノミ・タグ付け義務を分けて確認する必要がある。
- AI時代の開示では、数値と定義・対象範囲・根拠を結び付け、投資・融資・経営の判断に使える情報として届けることが重要だ。
制度情報の確認基準日:2026年11月10日
人材への投資、環境負荷の低減、事業を支える技術や信頼。企業が積み重ねてきた取り組みを評価するには、その実績と根拠を確かめられる情報が必要だ。数値が掲載されていても、対象範囲や算定方法が分からなければ、比較する場面で人は立ち止まってしまう。
サステナブル・ラボは、非財務情報を収集・分析する立場から、こうした情報の届き方を重視している。企業の強みも、改善すべき課題も、投資家や金融機関、経営者が判断に使える形で伝わってほしい。そのための基盤の一つが、企業情報の機械可読化である。
前回の「サステナビリティ情報のXBRL化で、AI可読性は不要になるのか?」では、2027年版EDINETタクソノミ案を手がかりに、制度開示とAI可読性の関係を考えた。今回は、日本・米国・EU・英国を比較し、世界の機械可読化がどこまで進み、何が実務上の課題として残るのかを整理する。
財務情報の機械可読化には、既に長い蓄積がある。サステナビリティ情報でも基盤づくりが進む一方、対象となる企業・情報・タグ付けの細かさは、国や制度によって異なる。
国内でも情報提供の工夫が始まっている。当社のTOPIX500を対象とした調査で、2026年版統合報告書を分析対象とした315社のうち、AI関連対応を公式情報で明示していた企業は5社(1.59%)だった(2026年10月15日時点)。これは対応の明示を調べた結果であり、AIが正確に読める報告書の割合ではない。
制度や形式を知ることは、自社の開示を見直す出発点になる。その先に置きたいのは、必要な情報を取得でき、その意味と根拠を確かめ、企業への理解を深められる状態だ。
1. XBRLが支える、数値と意味を一緒に届ける仕組み
企業情報を比較・分析するには、数値に付随する条件をそろえる必要がある。XBRLは、その作業を支える国際的な標準技術である。
XBRL(eXtensible Business Reporting Language)は、財務情報などに意味を示すタグを付け、コンピューターが情報を取得・処理しやすくする仕組みだ。
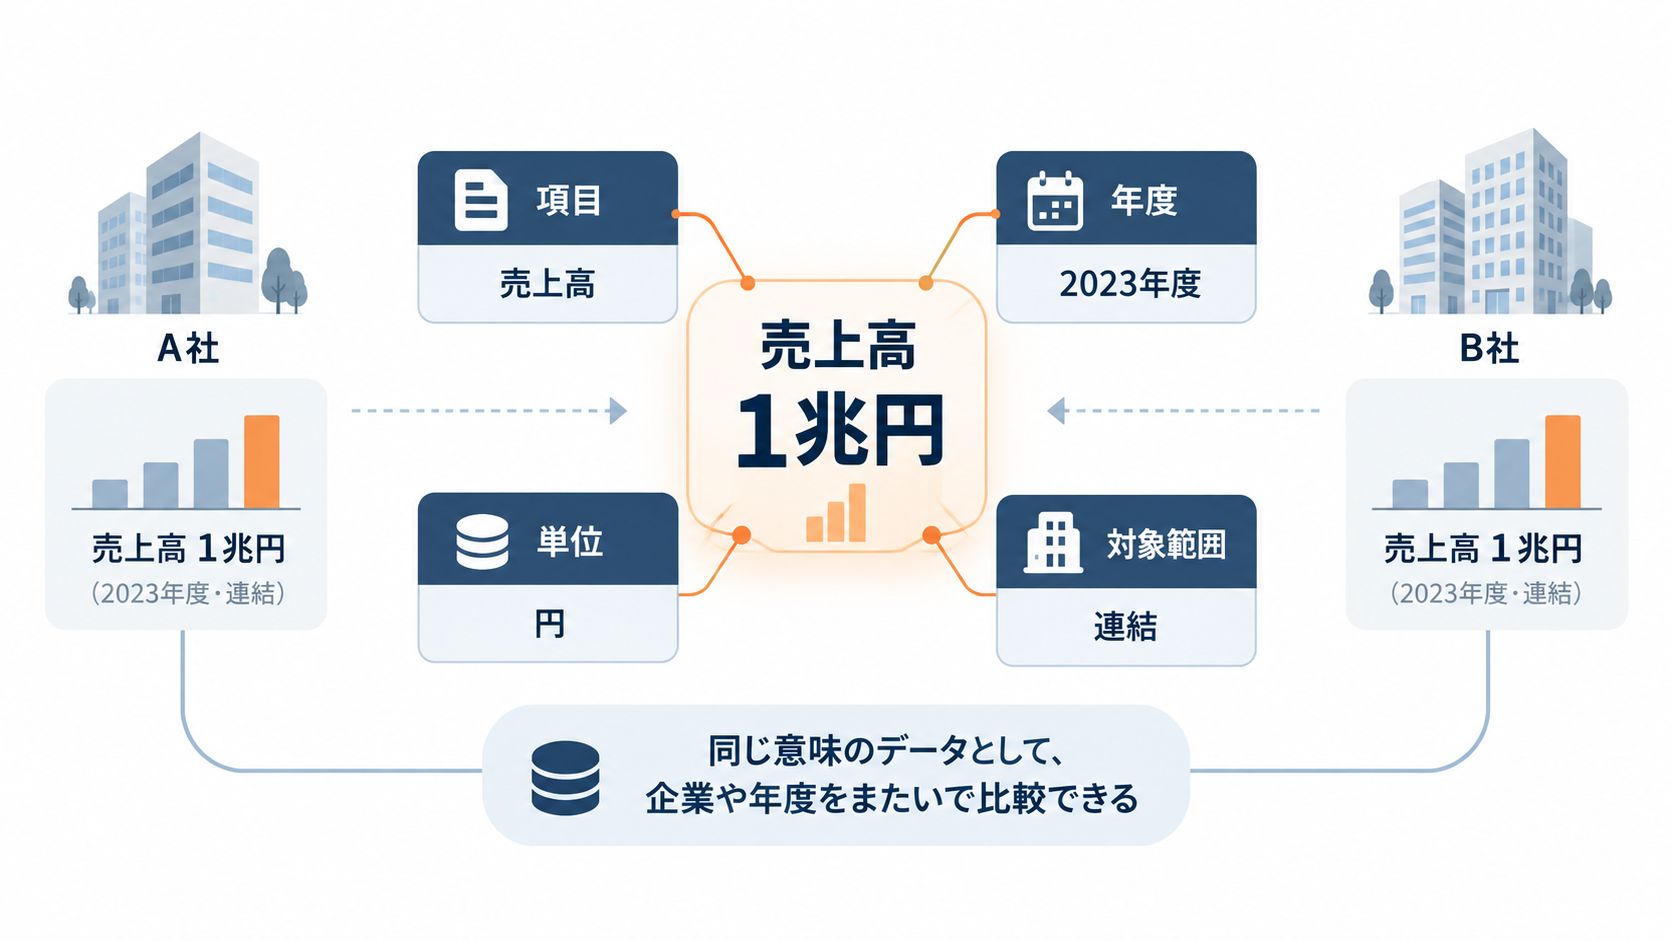
例えば「売上高1兆円」という数字には、報告期間、通貨、連結・単体の別などの前提がある。表や注記からその条件を毎回読み解くよりも、数値と条件が対応付けられていれば、集計や照合を進めやすい。
XBRLでは、開示項目を表すタグに加え、期間、企業、単位、必要な区分などをデータとして表現できる。数値を、その数値が何を表すかという情報と一緒に扱うための設計である。
共通の定義を使うことは、企業や年度をまたいだ比較を支える。そのために重要なのが、タグ付けの基準となる「タクソノミ」だ。
例えば、企業ごとに同じ意味の開示項目を異なる名称で表現していると、コンピューターがそれらを同じ項目として扱うことは難しくなる。タクソノミは、開示項目の定義や項目間の関係を整理したもので、企業と情報利用者が共通の意味でデータを扱うための基盤になる。
ただし、共通のタグを使っていても、企業ごとの会計方針や事業構成などの違いまで解消されるわけではない。比較する際には、引き続き数値の前提条件を確認する必要がある。
Inline XBRL(iXBRL)は、人がブラウザで読めるHTMLやXHTMLの文書に、XBRLのタグを埋め込む方式である。人向けの報告書と機械向けのデータを、一つの文書で提供できる。
例えば米国SECの閲覧機能では、タグ付きの数値から、その定義や報告期間などを確認できる。人が読む情報と機械が使う情報の関係をたどれることも、この仕組みの利点だ。(出典:SEC「Inline XBRL」)
2. 形式・意味・利用経路を分けて考える
機械可読性を考える際は、3つの点を分けて観察したい。①文字や数値を取り出せるか、②取り出した情報の定義や対象範囲を保持できるか、そして、③必要とする利用者やシステムがその情報に到達できるか、である。
例えば、企業が公表する温室効果ガス排出量について考えてみよう。PDFから「100万t」という数値を取り出せることが第一の点。その数値がScope 1・2の合計であり、どの年度・集計範囲の実績を示しているのかまで把握できることが第二の点。そして、投資家や分析システムが必要なときに、その情報を取得できる状態にあることが第三の点である。数値を読み取れることと、その意味を保ったまま利用できることは、必ずしも同じではない。
XBRLは、文章による説明や企業独自の開示項目も扱える。ただし、技術的に表現できるからといって、すべての情報が実際にタグ付けされているわけではない。どの情報をどの細かさでタグ付けするかは、各制度の要件や実際の作成方法によって異なる。
生成AIによる利用にも、情報の取得・処理の経路がある。例えば、XBRLのタグや対象期間などの情報も含めてAIに渡す場合と、画面に表示された文字列だけを渡す場合では、AIが利用できる情報が異なる。PDFやMarkdownでも、表の見出しや注記が途中で失われれば、意味の取り違えにつながり得る。
したがって、ファイル形式の名称だけでAIの回答精度は判断できない。以下では制度上の対象範囲を確かめたうえで、情報が利用されるまでに必要な設計を考えていく。
3. 世界の主要市場では、何がXBRL化されているのか
制度比較で見るべきは、対象書類とタグ付けの粒度
日本・米国・EU・英国では、財務情報を中心にXBRLによる開示が制度化されている。共通するのは、企業が公表する情報を、再利用できるデータとして提供する考え方だ。
一方で、報告書全体のファイル形式と、個々の情報へのタグ付け要件は一致しない。どの企業の、どの書類の、どの項目が対象かを見比べる必要がある。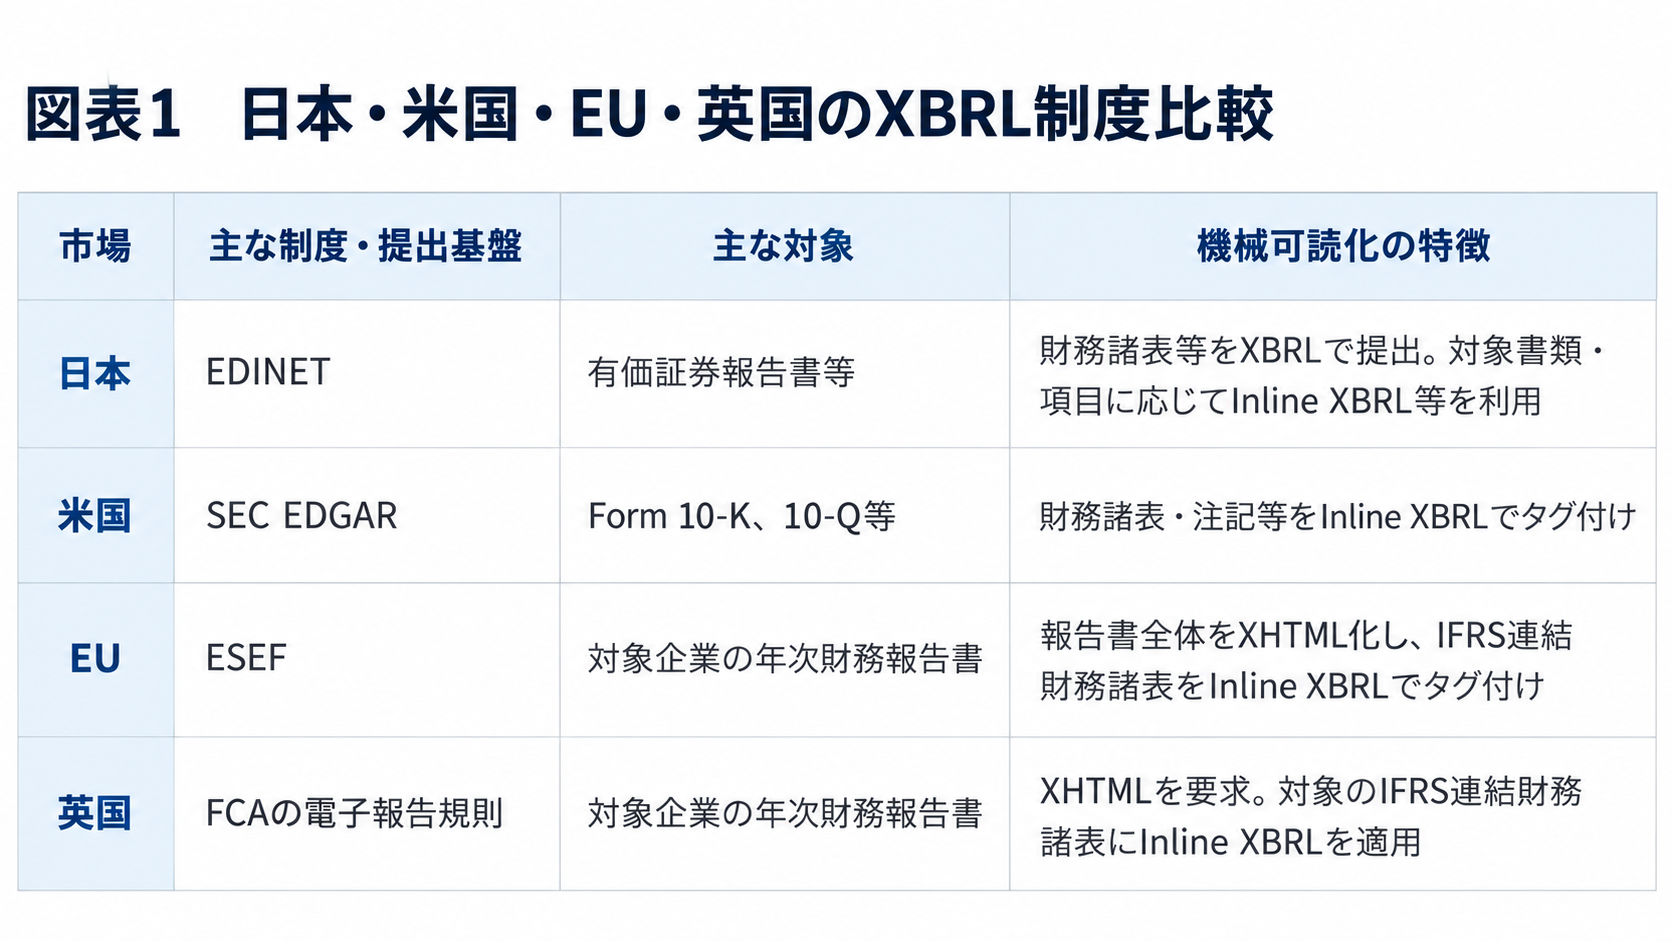 図表1:主要制度の概要。対象企業・上場区分・書類等には条件や適用除外がある。財務情報を中心とする比較であり、サステナビリティ情報の現状は第4章で整理する。
3-1. 日本:EDINETで財務・非財務の構造化を積み重ねる
日本では、2008年4月1日以後に開始する事業年度から、有価証券報告書等の財務諸表についてXBRL提出が始まった。2013年には次世代EDINETへの移行に伴い、対象範囲の拡大とInline XBRL方式の導入が進んだ。
現在は財務諸表に加え、有価証券報告書のサステナビリティ情報にもタグが付く。
タグ付けには、文章や表をひとまとまりの情報として扱う「ブロックタグ付け」と、個々の数値や項目を識別する「詳細タグ付け」がある。例えば、サステナビリティに関する説明全体を一つのまとまりとして識別する場合と、女性管理職比率や温室効果ガス総排出量などの指標を個別に識別する場合では、機械が取り出せる情報の細かさが異なる。
現行のEDINETでも、文章のまとまりへのブロックタグ付けに加え、人的資本の指標や、表形式で記載する温室効果ガス総排出量など、一部は詳細タグ付けの対象である。
そのため、非財務情報の構造化を一律に「これから始まるもの」と捉えると、現行制度の蓄積を見落とす。既に利用できるデータと、今後拡充される範囲を見分けるべきである。
一方、任意媒体である統合報告書は、EDINETの法定開示と対象が重なる部分もあれば、独自の説明を担う部分もある。統合報告書の全情報に共通のXBRLタグを付ける義務があるわけではない。
企業にとっては、有価証券報告書、統合報告書、Webサイトで共通して扱う指標の定義や対象範囲をそろえることが、制度対応と自主的な情報提供をつなぐ実務になる。
出典:金融庁「2027年版EDINETタクソノミ(案)の公表について」「2026年版EDINETタクソノミ概要説明」第2章。
3-2. 米国:EDGARで財務諸表・注記などをデータとして提供
米国では、証券取引委員会(SEC)のEDGARを通じて、法定開示書類が公開されている。2009年から財務情報のXBRL提出が義務化され、その後、SECが2018年に採択した「Inline XBRL Filing of Tagged Data」により、人間が閲覧するHTML文書にXBRLタグを埋め込むInline XBRL方式への段階的な移行が進められた。
米国では、日本の有価証券報告書などに相当する法定開示書類として、Form 10-K(年次報告書)やForm 10-Q(四半期報告書)がある。これらの書類では、財務諸表・注記・表紙情報などがタグ付けの対象となる。報酬と業績の関係など、個別規則によって対象となる情報もある。
利用者はEDGARの「Inline XBRL Viewer」という閲覧機能を使い、画面に表示された財務情報と、それぞれの項目に付けられたタグの内容を照合できる。例えば、ある数値を確認する際に、何を表す項目なのか、どの報告期間の情報なのかといった内容を確かめられる。公表資料を読みながら、データとしての定義を確認できる仕組みだ。
ただし、Form 10-Kに含まれる経営戦略や事業環境の説明まで、すべて同じ細かさでタグ付けされるわけではない。書類が電子化されていることと、必要な情報が個別に構造化されていることは分けて確認したい。
米国の財務データ基盤が充実していることから、サステナビリティ情報全般にも同じ要件が適用されると考えることはできない。気候開示規則の動向は、第4章で触れる。
出典:SEC「Inline XBRL」
3-3. EU:年次財務報告書をXHTMLで提供するESEF
EUのESEF(European Single Electronic Format)は、EUの「透明性指令」(Transparency Directive、指令2004/109/EC)に基づく年次財務報告義務の対象となる発行体に適用される電子報告形式である。透明性指令は、EUの規制市場で取引される証券の発行体に対し、年次財務報告書などの情報開示を求める法的枠組みである。
対象の年次財務報告書は、全体をXHTMLで作成する。XHTMLは、Webページで使われるHTMLを、XMLのルールに従って記述する形式で、一般的なWebブラウザで閲覧できる。
一方、IFRSに基づく連結財務諸表には、Inline XBRLによるタグ付けが求められる。つまり、報告書全体をブラウザで閲覧できる形式にしたうえで、その中の対象となる財務情報には、数値や項目の意味を示すタグを埋め込む仕組みである。
ただし、XHTML形式で作成しただけで、見出しや表の意味まで適切に構造化されるとは限らない。また、財務情報のタグ付けにも、情報をどの細かさで扱うかという違いがある。
主要財務諸表の情報は詳細にタグ付けされる一方、注記では文章や表をひとまとまりで扱う「ブロックタグ付け」が使われる。注記のブロックタグ付けは、2022年1月1日以降に開始する事業年度からの要件であり、会計方針や補足説明を機械が特定しやすくする役割を持つ。
例えば「収益認識に関する説明」を一つのまとまりとして取得できても、その中の各数値に個別のタグが付くとは限らない。利用者が必要とする単位で取り出せるかは、別に確かめる必要がある。
ESEFから学べるのは、人が読む報告書を保ちながら、データ利用を支える仕組みを組み込む設計である。報告書全体のXHTML化と、財務情報への意味の付与は、それぞれ異なる役割を担っている。
出典:ESMA「Electronic Reporting」
3-4. 英国:FCAの電子報告規則の下でXHTMLとiXBRLを利用
英国でも、金融行為規制機構(FCA)が定める「開示ガイダンス・透明性規則」(Disclosure Guidance and Transparency Rules:DTR)に基づき、年次財務報告書の電子化が進められている。
同規則の第4章第1節(DTR 4.1)では、対象となる発行体に対して年次財務報告書をXHTML形式で作成することを求めている。適用対象は英国の規制市場で取引される証券の発行体が中心であり、すべての英国企業や上場区分に一律に適用されるものではない。
IFRSに基づく連結財務諸表と注記には、Inline XBRLでタグを付ける。PDFでの公表だけでは、この電子報告要件を満たさない。
EUのESEFを基にした仕組みを、現在はFCAの規則で運用している。対象企業は、年次財務報告書を適切な電子形式で公表し、FCAの保存基盤にも提出する。
英国では、形式上の要件を満たした後も、タグ付けの品質や公開方法が利用のしやすさを左右する。
この運用上の品質に焦点を当てたのが、後述するFRCのレポートである。機械可読化が定着した市場でも、情報の意味を正しく届けるための点検は続いている。
出典:FCA「Company annual financial reporting in electronic format」
4. サステナビリティ情報の構造化は、どの段階にあるのか
開示基準・タクソノミ・タグ付け義務を分ける
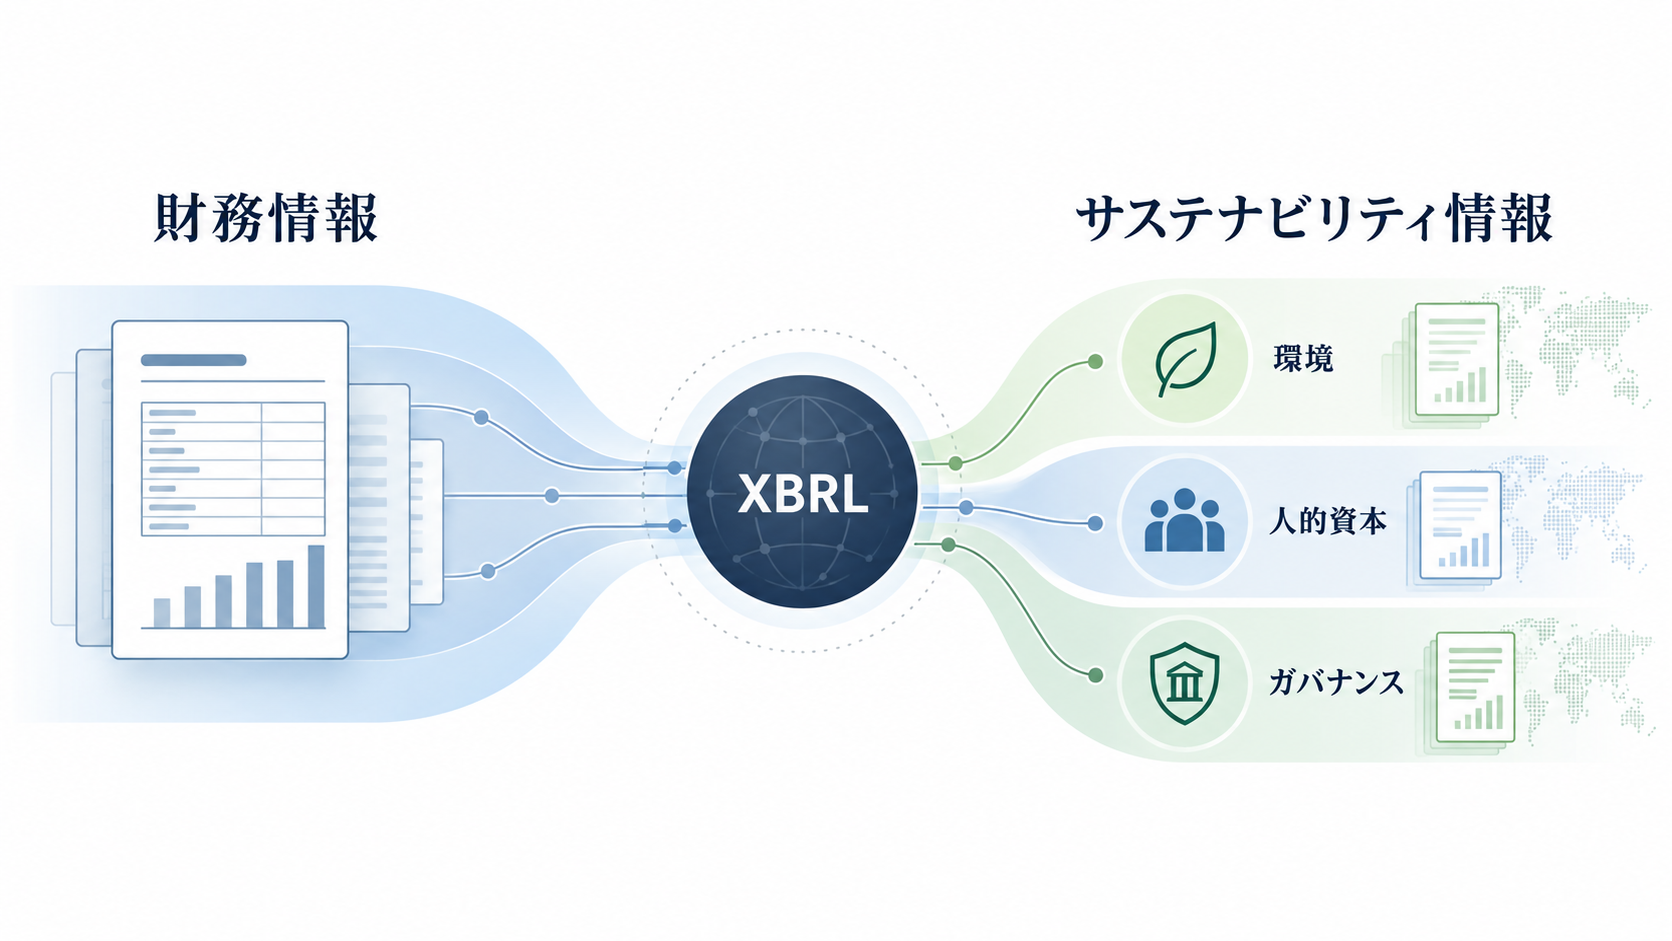
気候変動への対応や人的資本への投資を企業価値の判断に使うには、指標の定義、対象範囲、期間、算定方法を確かめられる必要がある。サステナビリティ情報の構造化も、こうした比較・検証を支えるために進められている。
ただし、制度の進展を読むときは、「開示基準がある」「対応するタクソノミがある」「企業にタグ付けが義務付けられている」の3つを区別したい。
開示基準は、企業が何を報告するかを定めるものだ。一方、タクソノミは、その情報をコンピューターが扱えるデータとして表現するための共通ルールになる。そして、実際にどの企業が、いつから、どの情報をタグ付けしなければならないかは、各国・地域の規制によって決まる。
例えば、企業に温室効果ガス排出量の開示を求める基準があっても、その数値をXBRL形式で提出する義務があるとは限らない。また、対応するタクソノミが公表されていても、企業への適用が始まっていない場合もある。情報の開示を求めることと、その情報を機械可読な形式で提出することは、必ずしも同じ段階で進むわけではない。
2026年11月10日時点の主な動きを、この区別に沿って整理する。
4-1. ISSB:国際的な開示基準をデータにつなぐ
IFRS財団の国際サステナビリティ基準審議会(ISSB)は、サステナビリティ関連の財務情報を開示するための国際的な基準であるIFRS S1・S2を策定している。IFRS S1はサステナビリティ関連のリスクと機会全般、IFRS S2は気候関連の情報開示を対象とする。
IFRS財団は2024年4月30日、これらの基準に対応する「IFRS Sustainability Disclosure Taxonomy 2024」を公表した。
このタクソノミは、IFRS S1・S2に基づいて開示された情報を、デジタルで取得・比較できるようにするための共通の基盤となる。
ただし、その利用が各国の企業に義務付けられるかどうかは、各国・地域の制度化による。国際的なタクソノミの公表を、そのまま世界共通のタグ付け義務の開始と読むことはできない。
出典:IFRS財団「IFRS Sustainability Disclosure Taxonomy 2024」
4-2. EU:改訂ESRS対応のタクソノミ案を公表
EUでは、欧州サステナビリティ報告基準(ESRS)とデジタル報告をつなぐ整備が進む。ESRSは、企業がサステナビリティに関して開示すべき情報を定める基準であり、その技術的な開発には欧州財務報告諮問グループ(EFRAG)が関わっている。
EFRAGは2026年9月17日、改訂ESRSに対応するXBRLタクソノミ案を公表し、11月11日までの意見募集を開始した。最終タクソノミは2026年末までに、欧州証券市場監督局(ESMA)と欧州委員会へ提出する予定としている。
この案は、ESRSの開示項目を機械が扱えるデータとして表現するためのものだ。
一方、EFRAGはESRS開示のデジタルタグ付けがまだ義務化されていないことを明記している。タクソノミ案が公表されても、企業にタグ付けを求めるためには、ESMAと欧州委員会による規制上の枠組みの整備が残る。
企業は最終要件の確認を続けつつ、自社の開示項目と定義、元データの関係を整理しておくことが、今後の対応にも役立つと考えられる。
出典:EFRAG「Draft ESRS XBRL Taxonomy for the Revised ESRS」公表資料(2026年9月17日)
4-3. 日本:2027年版EDINET案でSSBJ対応を体系化
日本では、サステナビリティ基準委員会(SSBJ)が、ISSBの国際的な基準を踏まえた国内のサステナビリティ開示基準を開発している。
こうした動きに対応し、2027年版EDINETタクソノミ案では、既存の非財務情報のタグ付けを土台に、サステナビリティ関連開示の体系を拡充する方向が示された。
金融庁が2026年9月11日に公表した案では、サステナビリティ関連開示タクソノミを新設し、ISSBタクソノミを取り込む設計が示された。
SSBJ基準の適用企業と非適用企業では、使用するタクソノミやタグ付けの範囲が異なる。すべての企業に同一の細かさを求める案ではない。
企業側で必要になるのは、開示文のどこに、どの定義の情報があるのかを把握することだ。数値と算定範囲、説明と根拠が結び付いていれば、制度対応と日常のデータ利用を同じ基盤で考えやすくなる。
2026年11月10日時点では案の段階であり、実際の提出には最終版と適用要件の確認が必要である。
出典:金融庁「2027年版EDINETタクソノミ(案)の公表について」「同タクソノミ概要説明(案)」。
4-4. 米国:財務の構造化と気候開示規則の動向を区別する
米国では財務情報のiXBRL利用が定着する一方、2024年に採択された気候開示規則は施行が停止され、米国証券取引委員会(SEC)は2026年5月29日に全面撤回を提案した。
撤回提案と最終的な撤回は区別する必要がある。財務のデジタル報告基盤が整っていても、同規則に基づく気候情報のタグ付け義務が稼働しているとはいえない。
出典:SEC「SEC Proposes Rescission of Climate-Related Disclosure Rules」
4-5. 英国:UK SRSに沿う開示と、デジタルタグ付けは別の段階
英国では、国際的なIFRS S1・S2を踏まえた「英国サステナビリティ報告基準」(UK SRS)の整備が進められている。
英国の金融行為規制機構(FCA)は2026年9月、対象上場会社にUK SRSに沿う開示または説明を求める規則を確定した。2027年1月1日以降に開始する会計年度から適用し、初回報告は2028年となる。
一方、同政策文書ではサステナビリティ開示のデジタルタグ付け要件は導入していない。開示内容の共通化と、データ形式の義務化は、それぞれの進捗を確認する必要がある。
出典:FCA「PS26/19」(特にDigital reporting、23頁)
5. 情報の届け方を、利用目的から設計する
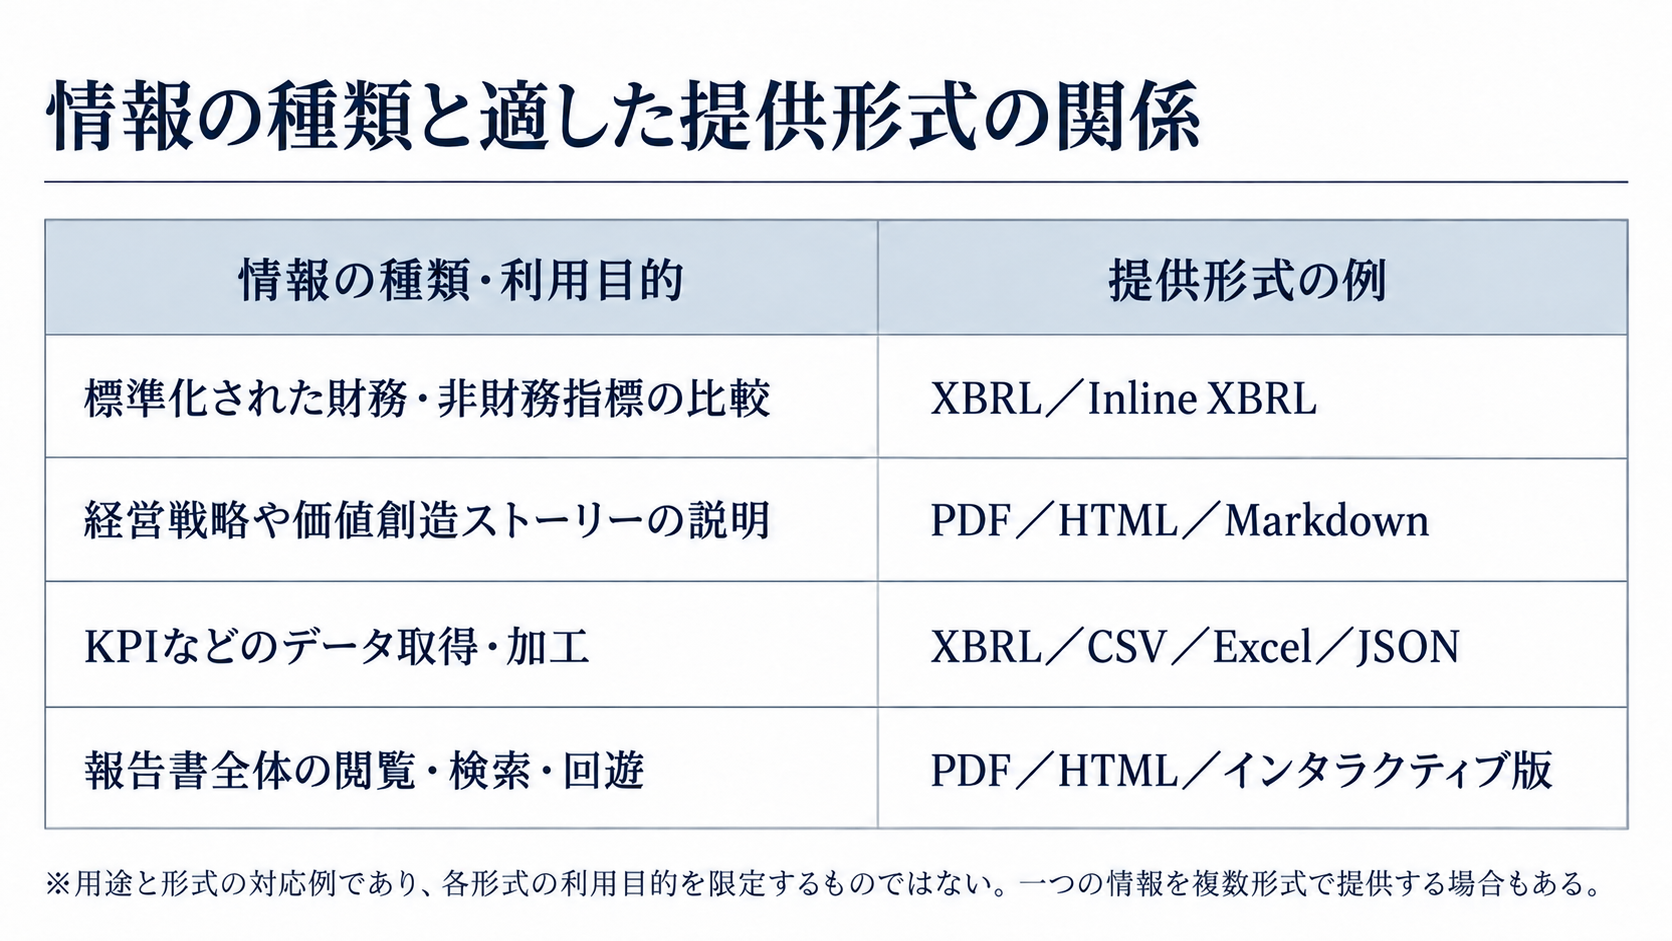
読む・探す・比較するために、必要な形式を組み合わせる
各国の制度を見ると、共通の意味でデータを扱うための基盤は着実に整えられている。同時に、企業が伝えたい戦略や価値創造の説明、利用者が知りたい情報への導線にも、設計の余地がある。
例えば、投資家が数年分の指標を比較する場面と、経営者が人材戦略を説明する場面では、必要な見せ方が異なる。前者ではデータの取り出しやすさ、後者では方針・施策・成果のつながりが大切になる。
その目的に応じて、既存のPDFを整える、Web上で情報を整理する、再利用向けのデータを用意する、といった方法を選ぶ。
PDFでは、見出し、読み順、表の行列、注記との対応を整える。デザインを保ちながら改善できるが、タグが付いていることだけで、利用するAIがその構造を活用できるとは判断できない。実際の取得結果を確かめたい。
PDF以外にも、情報の利用目的に応じてMarkdownやJSONなどの形式を用意する方法がある。
Markdownは、見出しや箇条書きなどの文章構造をシンプルなテキストで表現できる形式だ。報告書の文章を取得・再利用する際に、見出しと本文の関係を把握しやすくすることができる。
一方、JSONは、項目名と値などを対応付けて記述するデータ形式だ。例えば、温室効果ガス排出量について、年度、対象範囲、単位、実績値などを整理して提供すれば、システムによる情報の取得や集計に利用しやすくなる。
国内では、JFEホールディングスが「JFE GROUP REPORT 2026」で、PDFに加えて全文テキストのMarkdownと構造化データのJSONを「AI向けファイル」として提供している。
質問から関連情報を探す対話型の仕組みも選択肢になる。その場合は、回答から原資料へ戻れること、開示事実と推測を区別すること、記載がない情報を補って答えないことを設計に含めたい。
これらの用途は重なり合う。XBRLも再利用を支えるデータであり、HTMLやMarkdownで経営戦略を説明することもできる。形式ごとに役割を固定せず、自社の利用場面から考えることが有効だ。
追加の形式を選ぶ際には、利用する相手と業務が明確か、内容を更新し続けられるかを確かめる。既存のWebサイトやPDFの改善で解決できる課題もある。
複数の形式を提供する場合は、同じ指標の定義、対象期間、対象範囲、出典、訂正内容を対応付ける必要がある。
例えば、統合報告書に掲載した女性管理職比率と、企業のWebサイトに掲載した女性管理職比率が異なっていた場合を考えてみよう。対象年度が異なるのか、集計対象が国内従業員とグループ全体で異なるのか、あるいは更新時期の違いによるものなのか。その説明がなければ、情報を利用する側は、どちらの数値を使うべきか判断しにくい。
これはPDFやJSONなど、異なるファイル形式の間でも同様だ。例えば、PDFだけ更新され、JSONには古い値が残るといった不整合を防ぐためには、各媒体で共通の指標定義や更新情報を管理する運用が必要になる。
ここに、非財務データを扱う立場からの実務上の論点がある。情報量が多くても、比較の前提を一から調べ直さなければならない状態では、利用者にも開示担当者にも確認負担が生じる。
共通の指標定義と根拠を整え、必要な媒体へ展開する。そうした準備は、外部への説明と社内のデータ利用をつなぐためにも役立つはずだ。
海外企業に見る、閲覧とデータ利用の接続
海外企業の公開事例にも、利用目的に合わせて複数の形式を用意する工夫が見られる。
英国のInformaは「Annual Review 2025」のダウンロードページで、Annual Report & AccountsのPDFと、ESEFタグ付きXHTMLを併記している。利用者が、閲覧と構造化データ利用の両方へ進める入口になっている。
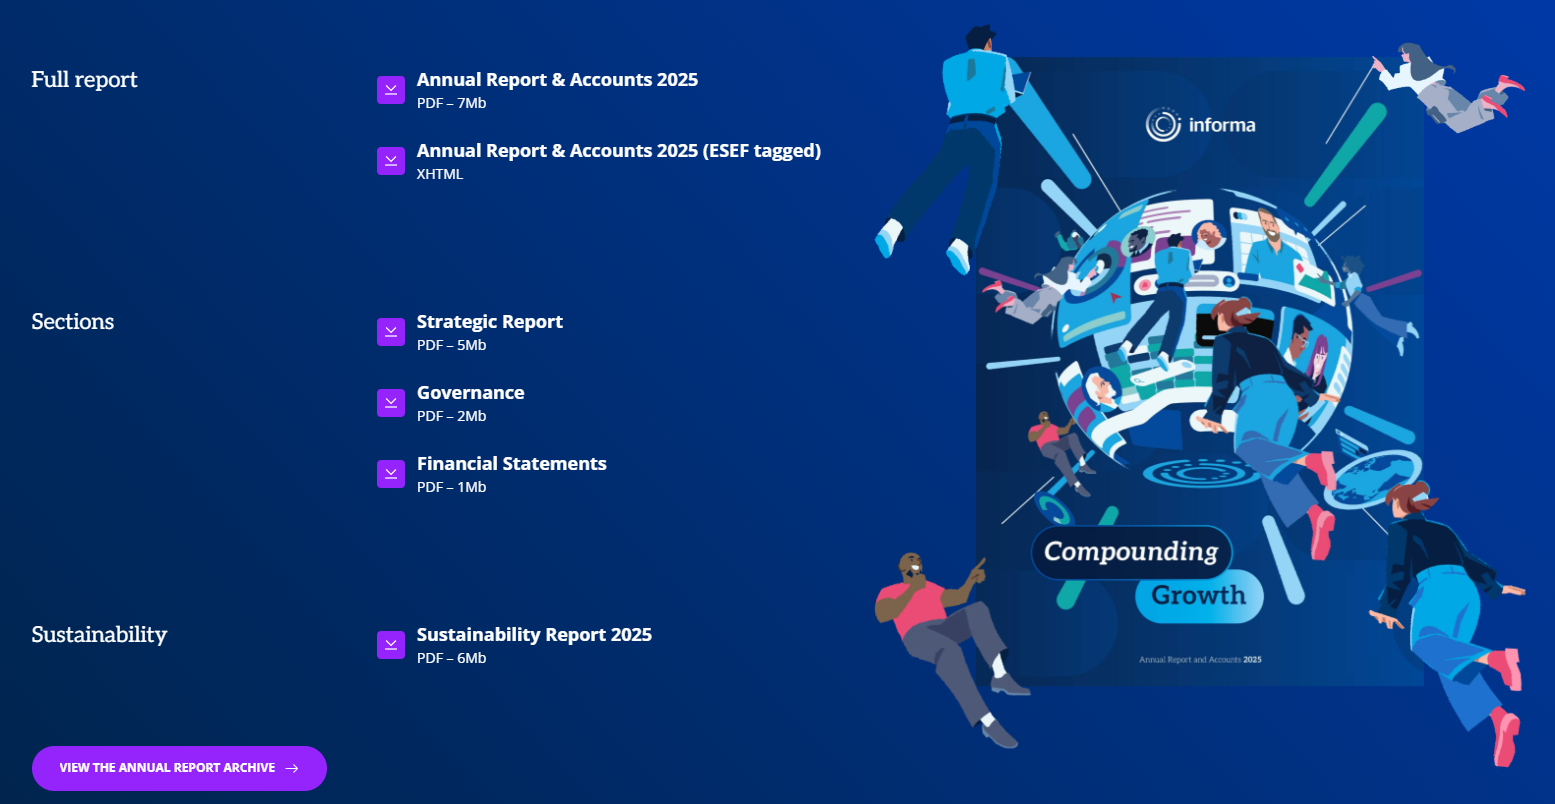
出典:Informa「Annual Review 2025 – Downloads」。
イタリアのEniは「Annual Report 2025」のインタラクティブ版に掲載した表を、Excelでも提供している。財務数値だけでなく、従業員や気候に関する表も取得できる。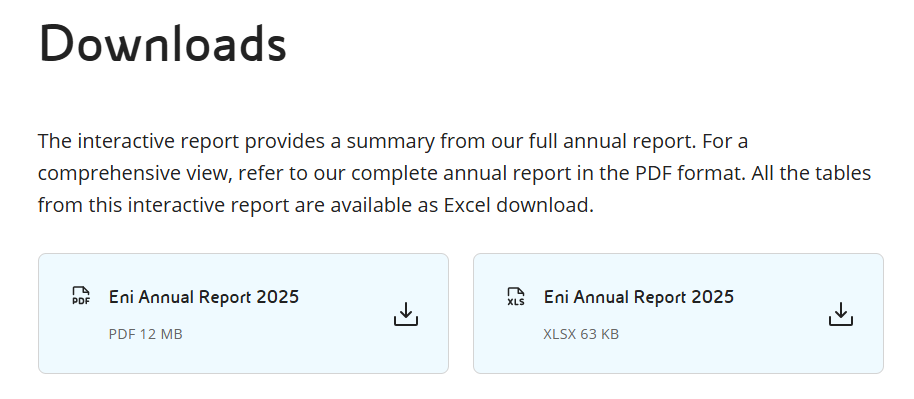
出典:Eni「Annual Report 2025 – Downloads」。
これらは、個別企業の情報提供方法を示す事例である。AIの理解精度や投資家評価への効果を測定した事例ではない。
参考にしたいのは、報告書を読む入口と、データを取得・検証する入口を、同じ公開情報につなげている点だ。
開示の充実度をファイルの種類や数だけで測らず、利用者が必要な情報にたどり着き、意味を保ったまま使えるかを確認する。その視点は、国内企業の開示設計にも取り入れられる。
6. 「判断に使えるか」を、実際の利用結果から確かめる
非財務情報を企業の理解に結び付けるには、指標を取得した後の解釈まで見据えたい。例えば排出量の増減を読むとき、算定範囲の変更が分からなければ、施策の効果と集計条件の変化を取り違える可能性がある。
英国の財務報告評議会(FRC)は2026年5月20日、「Structured Digital Reporting: Insights 2025/26」を公表した。同レポートでは、英国上場企業30社の2024/25年デジタル年次報告書の詳細調査などを報告している。
調査では、大半のファイルが電子報告の要件を満たしていた一方で、タグ付けの品質やデータの利用しやすさには改善の余地があると指摘している。
つまり、規則に沿った電子形式で報告書を作成することと、その中のデータが正確に識別され、利用しやすい状態にあることは、必ずしも同じではない。制度に対応した後も、開示データの品質を確認する必要がある。
なお、この調査は生成AIの読取精度を比較した実験ではなく、開示データそのものの品質を扱ったものである。したがって、FRCの調査結果から、特定の形式がAIの回答精度をどの程度改善するかを直接判断することはできない。
ここから日本の開示実務に引き寄せて考えると、改善前後に同じ問いで情報を取り出し、担当者が確認した答えと照合する方法が考えられる。
例えば「前年度のScope 1・2排出量はいくらか」「女性管理職比率の対象は連結か単体か」「目標と実績はどう対応するか」。数値だけでなく、年度、単位、対象範囲、注記、出典まで確認する。
利用するAIや取得方法、質問、確認日を記録し、再現可能な条件で点検することも大切だ。一度正答した結果を、すべてのAIや利用場面に一般化せず、どの条件で何が改善したかを把握する。
こうした点検の目的は、企業の情報が判断材料として届くまでの取り違えや確認の手間を減らすことである。開示担当者が意図した説明と、利用者が受け取る情報のずれを見つけ、直していく。
FRCが指摘した具体的な課題と、定義・根拠・更新をどう管理するかは、本シリーズの特別編で詳しく考える。
出典:英国FRC「Structured Digital Reporting: Insights 2025/26」および同レポート公表資料。第6章の日本企業向けの検証方法は、これらを踏まえた当社の考察。
おわりに|非財務の取り組みを、根拠とともに判断へ届ける
世界の企業情報開示は、財務情報を中心に機械可読化を進め、サステナビリティ情報にもその基盤を広げている。ただし、対象や実施段階は一様ではない。自社に求められる制度対応を確かめたうえで、利用者が必要とする情報をどう届けるかを設計する必要がある。
私たちが大切にしたいのは、企業の取り組みや課題が、確かな判断材料として伝わることだ。
人材育成は、どの事業で必要な能力につながるのか。脱炭素投資は、どのリスクや事業機会に対応するのか。その説明に実績、定義、根拠が伴えば、投資家や金融機関、経営者は、企業の現在地と将来への備えを具体的に考えられる。
もちろん、説明が整うことだけで、企業価値の向上や資金調達への効果が決まるわけではない。開示は、成果も課題も含めて企業の実像を捉え、対話を深めるための基盤になる。
XBRLをはじめとする標準化と、各媒体の情報設計をつなぎ、その情報がどう利用されたかを確かめる。サステナブル・ラボは、この一連の取り組みをAI時代の開示品質として考えていきたい。
非財務の取り組みに注いだ努力が、その意味と根拠を失わずに届くこと。その積み重ねが、企業の強みや課題を適切に捉える判断を支えると私たちは考えている。
では、情報をデータとして取得しやすくなったとき、統合報告書が担う役割はどう変わるのだろうか。
個々の指標を比較できることと、それらが事業戦略や価値創造にどうつながるかを理解することには、それぞれ必要な説明がある。
次回以降は海外企業の実際の報告書にも目を向けながら、「データが読める時代に、統合報告書は必要なのか」を考えていく。
Appendix
Q1.XBRLとは何か?
XBRLは、財務情報などの項目に意味を示すタグを付け、期間・単位・対象範囲などとともに機械が扱えるようにする標準技術である。Inline XBRL(iXBRL)は、人が読むHTMLやXHTMLにXBRLのタグを組み込む方式だ。
Q2.サステナビリティ情報のXBRL化は、全企業に義務付けられているのか?
全企業に一律に義務付けられているわけではない。義務の有無や対象は、国・地域、企業、情報、適用年度によって異なるため、開示基準やタクソノミの公表状況と、実際のタグ付け要件を分けて確認する必要がある(2026年11月10日時点)。
Q3.XBRL対応をすれば、AI可読性の改善は不要になるのか?
XBRL対応後も、AIが利用する経路に応じた確認が必要だ。PDFやWebサイトを含め、必要な情報に到達できるか、定義・対象範囲・出典を保持して取り出せるかを確かめ、利用目的に合う形式と情報設計を選ぶ。
調査・制度に関する注記
本記事は2026年11月10日時点で確認した公開情報に基づく。制度比較は主要な対象・要件の概要であり、個別企業への適用や例外を網羅するものではない。草案・撤回提案・将来の適用時期は、現行の義務と区別して記載した。
国内調査は、2026年10月14日時点の指数構成を基に、同年10月15日時点の確認情報を集計したもの。TOPIX500対象の調査母集団493社のうち、2026年版統合報告書の分析対象は315社。公式情報でAI関連対応を明示した5社を集計しており、実際のAI読取精度は測定していない。媒体区分等の追加照合が必要な一部企業は暫定除外されている。調査の詳細は当社公開記事を参照。
海外企業の紹介は情報提供方法の個別事例であり、市場全体の導入率や優劣を表すものではない。実務上の提案は当社の考察であり、特定形式によるAI回答精度や投資家評価の改善を保証するものではない。